国税総合管理システム「KSK2」にトラブル続出か!? どこがつくったんやー →やっぱり
国税庁が満を持しての新システム、「国税総合管理システム」が9/24に新しく稼働しましたね。
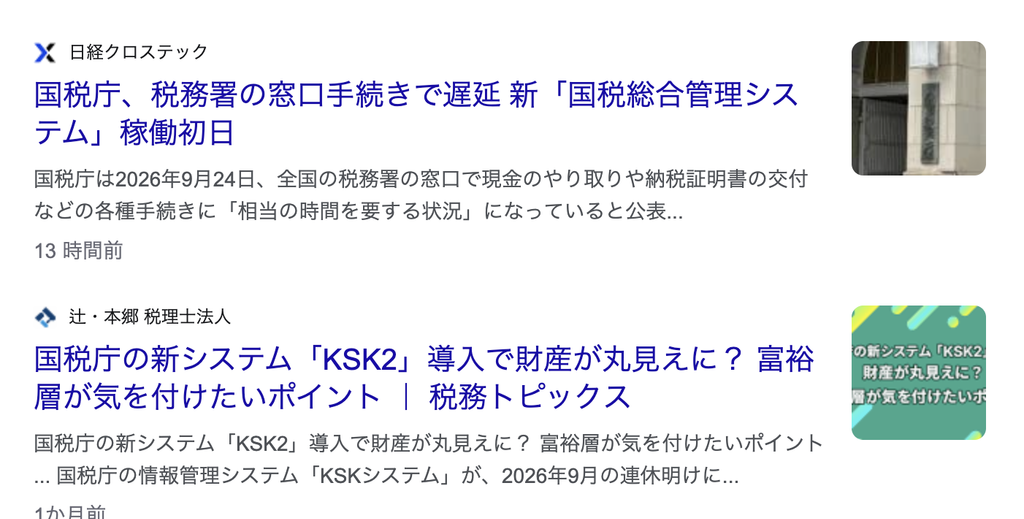
トラブルが出た・・・と言う発表ではないですが、税務署窓口手続きで遅延ということで、何らかの問題は発生しているのでしょうね。今後も見守りたいと思います。
色々財産が丸見えとか強力なシステムだということが喧噪されてきましたが、どうなるんでしょうね。
とりあえずトラブルのことはまだわからないので、どこが作ったのかとか調べてみました。 やっぱり古巣でした(^^;
総額614億円。。すごいね。
開発主体と調達体制の構造
国税庁の基幹業務を支える「国税総合管理システム(Kokuzei Sougou Kanri System、通称KSK)」は、1995年の試行運用を経て2001年に全国約520以上の税務署および12の国税局・沖縄国税事務所への配備を完了して以来、四半世紀にわたり日本の税務行政の中枢を担ってきた。しかし、システムの複雑化、税目ごとの縦割り構造、メインフレームの老朽化に伴う維持費用の高止まりと技術的負債が深刻化したことを受け、国税庁は2020年に「国税情報システム高度化プロジェクト」を立ち上げ、後継システムとなる「次世代国税総合管理システム(KSK2)」の構築に着手した。
KSK2の設計・開発体制における最大の特徴は、従来の官公庁システムに散見された単一メインフレームベンダーによる一括請負構造を廃し、専門領域ごとに複数企業を組み合わせるマルチベンダー体制を採用した点にある。国税庁が公示した調達情報および関連報道によると、本プロジェクトの中核的な開発・構築業務は、アクセンチュア、NTTデータ、日本アイ・ビー・エム(日本IBM)、野村総合研究所(NRI)、ビー・エス・デーインフォメーションテクノロジー(BSD)の主要5社が中核を担っている。
各社の役割分担において、アクセンチュアは全体アーキテクチャの標準化支援、業務プロセスの再設計、プロジェクトマネジメントオフィス(PMO)支援を含む上流コンサルティングと業務支援の一部を主導している。NTTデータグループは、基盤構築、統合データベース連携、基幹業務支援区分、運用保守設計を広く担当し、グループ企業のNTTデータ・カスタマサービスが全国税務署向けのAI-OCR機器調達を落札するなど、物理・論理両面で最大のインフラ実装を支えている。日本IBMは、旧KSKが稼働していたメインフレーム資産のオープン化移行技術、高信頼性プラットフォーム設計、データマイグレーション支援において中核的な技術力を提供している。野村総合研究所は、大規模業務アプリケーションの論理設計、高度データ分析基盤の連携設計を担当し、旧文祥堂情報通信部門を母体とするBSDインフォメーションテクノロジーが申告・申請等データ入力・管理支援などの実務直結型サブシステムの開発を請け負っている。
| 調達区分 / 契約案件名 | 主な落札事業者 | 落札額(概算) | 契約上の担当領域 |
| KSK2業務支援(区分1) | 株式会社NTTデータ | 約79.9億円 | 基幹業務処理基盤支援、システム間連携統括 |
| KSK2業務支援(区分2) | アクセンチュア株式会社 | 約76.3億円 | 業務プロセス再構築、PMO支援、仕様最適化 |
| KSK2業務支援(区分3) | ビー・エス・デーインフォメーションテクノロジー株式会社 | 約99.4億円 | 申告・申請等データ入力・管理支援業務 |
| KSK2業務支援(区分4) | 株式会社NTTデータ | 約15.7億円 | 周辺サブシステム移行支援、外部連携インターフェース |
| KSK2業務支援(区分5) | 株式会社NTTデータSMS | 約29.5億円 | システム運用管理、移行期運用支援基盤の構築 |
| KSK2 AI-OCR機器等の調達 | NTTデータ・カスタマサービス株式会社 | 約35.0億円 | 全国の税務署向けAI-OCR端末・画像入力機器群 |
調達規模と総プロジェクト費用
KSK2の構築費用は、政府が発注する情報システム調達の中でも過去最大規模に位置付けられる。調達情報および報道機関の調査によると、開発の中核を担う主要5社に対する開発・業務支援の契約総額は約614億円に達している。
この約614億円の契約枠組みには、長年運用されてきたCOBOLプログラム群のJavaへのマイグレーション、税目横断型の共通データモデル設計、各種業務支援区分の設計・開発、ならびにプロジェクト監理費用が含まれている。加えて、全国524カ所の税務署に導入される高性能AI-OCRスキャナ機器等のハードウェア調達(約35億円)や、マイナンバー等の最高機密情報を保持するオンプレミス環境と分析系を担うクラウド環境を組み合わせたハイブリッド基盤の調達、さらには過去四半世紀にわたる膨大な税務データのクレンジングと移行検証費用が順次執行されている。
| 費用構成項目 | 概算規模 | 内包される調達内容および技術的使途 |
| 主要ベンダー開発契約総額 | 約614億円 | 業務支援区分1〜5、基本・詳細設計、Javaマイグレーション、工程管理 |
| 税務署配備用ハードウェア調達 | 約35億円以上 | 全国の税務署窓口に配備されるAI-OCR読み取り機器、専用端末 |
| ハイブリッドインフラ基盤 | 別途調達 | 最高機密オンプレミス基盤および政府共通NW連携クラウド環境 |
| データ移行および受入検証 | 開発費内に包含 | 25年分の蓄積データの変換検証、全職員参加の総合運用テスト |
公的IT調達において分割調達を徹底した結果、複数ベンダーによる牽制が働き、特定企業への技術的ロックインを低減させる成果が得られた一方、複数企業間のインターフェース調整や品質管理コストが結果としてプロジェクト全体の総額を押し上げる一因ともなっている。
アーキテクチャ刷新と新規実装機能
KSK2は、従来のハードウェア更新にとどまらず、税務行政のオペレーティングモデルそのものを刷新する設計思想に基づいて構築されている。その基本コンセプトは「データ中心の事務処理への移行」「税目別データベース・アプリケーションの統合」「メインフレームからオープンシステムへの刷新」という3本の柱に集約される。
| 比較評価軸 | 現行KSK(第1世代) | 次世代KSK(KSK2) |
| ハードウェア・基盤環境 | 独自OSを採用した大型メインフレーム | 汎用OSを採用したオープンシステム(ハイブリッド構成) |
| 中核開発言語 | COBOL(維持管理技術者の枯渇が課題) | Java(標準化技術による保守性と拡張性の確保) |
| データ保持構造 | 所得税・法人税・消費税等で分離した縦割りDB | 納税者識別子(マイナンバー・法人番号)を軸とする統合DB |
| 内部事務処理の様相 | 書面前提(e-Tax申告も印刷して目視確認) | 完全データ中心(AI-OCR自動取込、画面上での照合決裁) |
| 調査現場からの接続性 | 庁舎内閉域網に限定(現場照会は不可能) | 政府共通NW(GSS)経由のセキュアモバイルアクセス |
| 照合・分析メカニズム | 人手による帳票突合、夜間バッチ処理中心 | BI/BAツール連携による税目間リアルタイム自動整合性検証 |
データ中心の事務処理と完全ペーパーレス化
従来の税務署内部では、納税者がe-Taxを利用して電子申告を行った場合であっても、担当官が内容を精査するために紙に印刷し、書類単位で管理・保管を行うというアナログな運用が残存していた。KSK2ではこのような紙を介した二重処理が撤廃され、申告書データはデジタルのまま統合基盤に格納され、画面上で直接検索・比較・決裁される。書面で提出された申告書や届出書についても、税務署窓口に導入される新型AI-OCR機器によって即座に高精度データ化され、システムへと流し込まれる。これにより、2024年に完全施行された電子帳簿保存法と完全に平仄を合わせた「内部プロセスの完全デジタル化」が確立される。
税目横断型データベースによる「納税者単位」の一元管理
現行KSKが抱えていた最大の構造的欠陥は、所得税、法人税、消費税、相続税、資産税などのシステムが独立して構築されていたことである。調査官が法人を調査する際、代表者個人の所得税申告や親族の資産状況を確認するには、個人課税部門に出向いて紙の管理簿を閲覧し、申告書を取り寄せるという多大な労力を要していた。
KSK2では、これらすべての税目データベースが単一の統合リポジトリに統合され、法人番号やマイナンバー等の納税者識別番号を軸に情報が結び付けられる。この統合により、法人税申告書に記載された役員報酬額と代表者の給与所得申告額の一致確認や、法人税上の総売上高と消費税申告における課税売上高の整合性検証、さらには不動産や有価証券の売却履歴と譲渡所得申告の突合などがシステム上で自動実行され、異常な乖離が即時に検出される。
調査現場からのリアルタイム・モバイルアクセス
現行システムは税務署の庁舎内ネットワークに限定されていたため、調査官が対象企業の現場で予期せぬ取引事実や新奇な帳簿資料に直面した際、その場で過去の申告履歴や取引先からの資料情報(資料せん)を照会することができず、一度庁舎に戻って確認した上で再訪問する必要があった。
KSK2では、政府共通ネットワーク(GSS)を介した高度な暗号化通信により、調査官が携行するモバイル端末から外出先でも安全に統合データベースへ直接アクセスできるようになる。これにより、過去の申告推移や国外送金記録、反面調査資料を調査現場で即座に引き出し、経営者や経理担当者に対してその場で直接質問・指摘を行うことが可能となり、調査の即時性と実効性が劇的に向上する。
「AI税務調査」の虚実と真のデータ活用基盤
世間では「KSK2の導入によってAIが自動的に調査対象者を特定し、AIが調査を行う」という言説が広範に流布しているが、これは技術的および制度的な誤解に基づいている。国税庁の基本構想において、KSK2そのものは膨大な税務トランザクションを格納・処理するデータ管理基盤であり、KSK2自体が独立したAI調査システムとして構築されているわけではない。
国税庁はすでに機械学習を用いた申告漏れリスクの予測モデルを稼働させており、2024年事務年度における所得税追徴税額(過去最高となる1,431億円)の達成など、調査対象の選定においてAI技術はすでに先行活用されている。KSK2の真の役割は、AI分析に必要な教師データや特徴量データを「税目横断的かつクリーンな状態」で一元供給するハブとなる点にある。これまで分断されていた申告データ、100カ国以上から共通報告基準(CRS)に基づいて送付される非居住者金融口座情報(年間200万件超)、法定調書、登記情報が統合基盤に集約されることで、背後で走る機械学習モデルの不正検知精度が一段と研ぎ澄まされるというメカニズムである。調査の最終判断や課税処分の決定は、新システム下においても法令に基づき人間の調査官が下す構造に変わりはない。
納税者および税理士実務に生じる直接的影響
内部システムの刷新でありながら、企業の経理部門や税理士の実務にも直接的な仕様変更が波及する。第一に、AI-OCRの読み取り効率を極大化するため、確定申告書や各種届出書、法定調書の新様式が導入され、記入枠や配置の変更が行われる。第二に、税務署から送付される通知書や各種納付書に記載される管理記号が、従来の記号・番号から全国統一の13桁の「お問い合わせ番号」へ移行し、照会時の特定性が強化される。第三に、文字コード体系としてJIS X 0213が採用されるため、メインフレーム独自の旧字体や外字が標準的な文字セットへ置き換わる。第四に、電子送達に関する手続きが個別書類ごとの同意からe-Tax上での包括的な「一括同意」方式へと変更される。第五に、クラウド移行に伴いe-Taxの接続先IPアドレスが動的IPへ変更されるため、自社ネットワークのファイアウォールで接続先を固定IP制限している企業は、URL指定(FQDN)への設定変更を完了させておく必要がある。
移行過程におけるトラブルと運用リスク
プロジェクトは2025年3月にベンダー側での基本開発を概ね完了し、同年4月以降は全国の国税局職員が参加する総合運用テスト(受入テスト)、10月以降は実機を用いた業務リハーサルが実施されてきた。しかし、25年ぶりの超大規模刷新ゆえに、移行過程における潜在的なリスクと運用上の課題が複数浮き彫りとなっている。
稼働スケジュールの軌道修正と段階的移行への転換
当初の全体計画では、2026年9月24日をもって全機能を一挙に新システムへ切り替える一斉移行(ビッグバン移行)が予定されていた。しかし、国家の税務徴収機能を一瞬たりとも停止させない安定稼働の観点から、国税庁は2025年9月の全国国税局長会議等において、一部機能のリリースを2026年10月以降へ段階的に遅らせる方針へと計画を修正した。
中核となる基礎的データベースおよび賦課徴収機能を2026年9月24日に先行して稼働させ、高度なデータ分析系機能や特定の拡張インターフェースについては安全性を検証しながら順次カットオーバーさせるフェーズド・アプローチが採用された。これは、新旧システムの並行稼働期間を設けることで、初期不良が発生した際の致命的な機能停止を局所化するためのリスク回避策である。
構造的な技術リスクと懸念事項
本プロジェクトの遂行にあたり、情報システム監査や現場の観点から以下の課題が指摘されている。
四半世紀にわたりメインフレーム上で増改築を重ねてきた旧KSKの蓄積データは、税目ごとにコード体系や表記ルールが異なっており、これを単一の統合データベースへ正確にマッピングするクレンジング作業には膨大な労力と検証が求められる。移行過程で過去の申告履歴や異体字の変換に不整合が生じた場合、税額計算の齟齬や過年度照会の不能といった重大なデータ障害に直結する懸念がある。
加えて、アクセンチュア、NTTデータ、日本IBM、NRI、BSDという巨大ITベンダー各社に開発が細分化されたマルチベンダー体制は、個々の契約責任の明確化という利点を持つ反面、システム結合部分で予期せぬ不具合が発生した際に原因特定と責任分界が複雑化し、障害復旧判断が遅延するリスクを常に内包している。また、緊急時における旧システムへの切り戻しや紙・手作業運用への縮退手順を定めたコンティンジェンシープラン(緊急時対応計画)について、実務現場への浸透度や詳細情報の周知が十分でない点も懸念材料として挙げられている。
移行期におけるe-Taxの長期計画停止
外部の納税者および税理士実務にとって最も直接的な混乱要因となるのが、基幹データベースの物理切替に伴うe-Taxの長期サービス停止である。
| 停止期間 | 停止対象となる機能・サービス | 実務現場における留意事項と回避策 |
| 2026年9月19日(土)0:00 〜 9月24日(木)8:30 | e-Tax全機能(申告・申請受付、ダイレクト納付、ログイン、メッセージボックス照会) | 5日以上に及ぶ完全閉塞。受信通知の確認や電子納税も不可となるため、9月決算法人の申告・納付前倒しが必須。 |
| 2026年9月26日(土)0:00 〜 24:00 | e-Tax全機能(終日メンテナンス) | 稼働直後の週末調整による再停止。初期障害発生時には停止延長リスクが存在。 |
この長期停止期間中は、単に電子申告が送信できないだけでなく、税務署からの電子メッセージ確認やダイレクト納付も不可能となるため、企業経理や会計事務所は業務スケジュールの抜本的な前倒しを迫られる。稼働初日となる9月24日には全国で一斉に接続試行が行われるため、新仕様への未対応やネットワークの輻輳による申告遅延を避けるべく、早期の疎通確認と紙提出への緊急切り替え基準の策定が求められている。
税務行政DXにおける今後のロードマップと将来展望
KSK2の稼働は、単なる省庁内インフラの更新にとどまらず、国税庁が推進する中長期ビジョン「税務行政の将来像」の実現を加速させる不可欠な礎石となる。
調査選定から執行までのスマート化と深度化
統合データベースが本格稼働する2026年秋以降、税務調査のアプローチは質的転換を迎える。従来の税務調査が税目ごとの担当部署による個別着眼であったのに対し、今後は法人の実地調査の現場において、代表者個人の所得申告、親族への生前贈与、海外送金履歴、さらには法人の消費税納付額との整合性を単一画面で検証する包括的調査が常態化する。
特に海外資産を保有する富裕層や暗号資産取引者に対しては、100カ国以上の税務当局から毎年自動送信されるCRS口座情報(年間約275万件、残高約17.7兆円規模)や100万円超の国外送金等調書が統合データベースに直結されるため、国外財産調書の未提出や出国税(国外転出時課税)の申告漏れは極めて高精度で自動検知されるようになる。
さらに、税務署の人員リソースには物理的上限があるため、KSK2の導入によって実地調査の件数が無制限に増加するわけではない。むしろ、KSK2の自動突合機能によって判明した軽微な数字の不整合については、書面や電話による「簡易な接触」を通じた自主修正の勧奨が飛躍的に増加し、悪質・隠蔽性の高い案件に限定して実地調査のリソースを集中的に投入するという調査実務の二極化が進展する。
デジタルエコシステムとのシームレスな統合構想
将来的には、KSK2は企業の基幹系ERPシステムやクラウド会計ソフトウェアとのシームレスなAPI連携を視野に入れている。デジタルインボイスの普及と相まって、取引の発生から電子帳簿への自動記録、決算書の生成、e-Taxを経由したKSK2への申告データ連携までが一気通貫で完結する社会構造の構築が目指されている。
こうした税務インフラの高度化に対し、納税者側に求められる防衛策は、小手先の節税策ではなく、日々の取引を正確にクラウド記帳し、証憑データを電子帳簿保存法の要件に則って保全・管理するという基礎的ガバナンスの徹底に帰結する。
まとめ
次世代国税総合管理システム「KSK2」は、アクセンチュア、NTTデータ、日本IBM、野村総合研究所、BSDインフォメーションテクノロジーによるマルチベンダー体制のもと、約614億円の主要開発費を投じて構築された日本の税務行政史上最大のシステム刷新プロジェクトである。メインフレームとCOBOLによる25年間の縦割り構造を解体し、汎用OSとJavaによるオープンな統合データベースへ移行することで、紙中心の業務を完全撤廃し、税目横断型のリアルタイム整合性検証、調査現場からのセキュアモバイルアクセス、そして高度な機械学習予測モデルへの高品質なデータ供給を実現する。
運用面においては、安全稼働を期した一部機能の段階的リリースへの移行、レガシーデータ移行の難度、マルチベンダー体制下での責任分界、さらには2026年9月19日から24日に及ぶe-Taxの長期計画停止など、直面する技術的・実務的課題は少なくない。しかし、これらの障壁を克服してKSK2が定着した先には、あらゆる税務データが一元的に可視化され、無申告や過少申告の早期是正と納税者サービスの高度化を両立させる、デジタル社会に即した新たな徴税基盤が確立されることとなる。
そんなところで