飲食料品に関わる2年間の消費税率引き下げについてのパンフレットが国税庁からでました〜2年のためにめんどい・・・
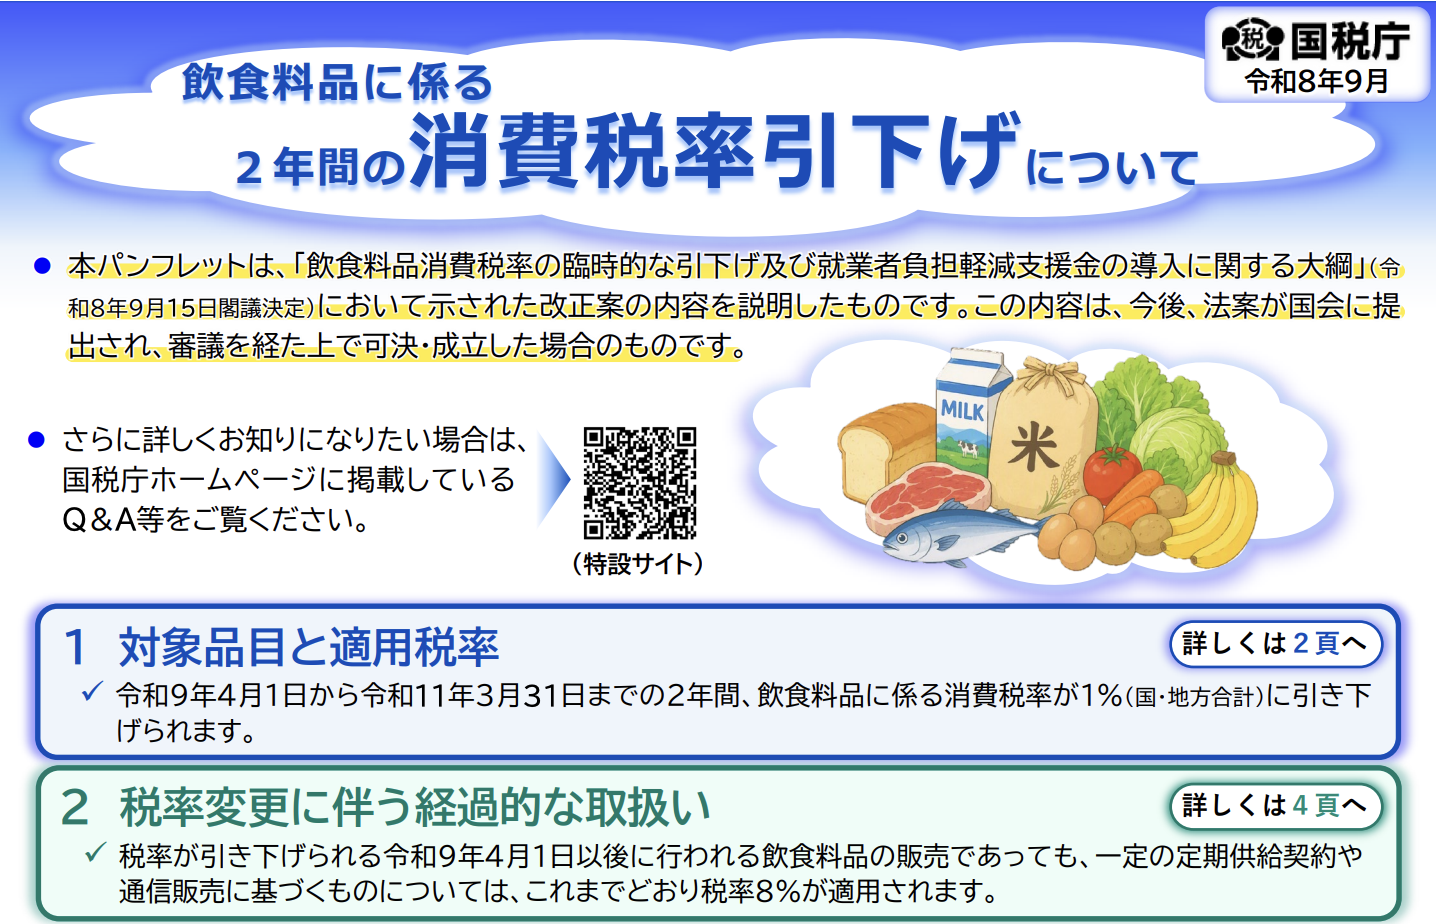
また色々特例と言うか経過措置も登場、復活してきて、めんどくさいことするなあ。。という印象です。2年のための手間を考えて政策を作っているのでしょうか?
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0026008-127_pamphlet.pdf
PDFの内容をまとめました。
はじめに:飲食料品の消費税率が期間限定で1%に!
「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」に基づき、飲食料品に係る消費税率の臨時的な引下げが実施されることとなりました。私たちの生活に直結する食料品の税率が大きく変わるだけでなく、事業者の方々にとっては経理処理やレジ対応、各種届出などに様々な影響が出ます。
本記事では、国税庁のパンフレット内容を基に、制度の概要から事業者向けの申告特例まで、分かりやすく詳細に解説します。
💡 制度の最重要ポイント
- 実施期間: 令和9年4月1日 ~ 令和11年3月31日までの2年間
- 引下げ内容: 飲食料品に係る消費税率が 1%(国0.78%・地方0.22%の合計)に引き下げられます。
1. 対象品目と適用税率:何が1%になる?
税率1%の対象となるのは、「食品表示法に規定する食品(酒類を除く)」です。これは基本的に、令和9年3月31日以前において税率8%(軽減税率)の対象であったものと同じ範囲となります。
品目ごとの税率早見表
| 区分 | 具体例 | 適用税率 |
|---|---|---|
| 飲食料品(人の飲用・食用) | スーパー等での肉・魚・野菜等の購入、持ち帰り(テイクアウト)、出前・宅配 | 1% |
| 外食・ケータリング | レストランでの食事、イートインでの飲食、相手方指定場所での役務を伴う提供 | 10%(対象外) |
| 酒類・医薬品等 | ビール、日本酒、医薬品、医薬部外品 | 10%(対象外) |
| 新聞の定期購読 | 週2回以上発行される新聞の定期購読契約に基づく譲渡 | 8% |
※一体資産について: おもちゃ付きお菓子などの一体資産は、税抜価額が1万円以下で、かつ食品の価額の占める割合が2/3以上の場合、全体が税率1%の対象となります。
経過措置:4月以降でも「8%」が適用されるケース
原則として令和9年4月1日以降の販売は1%となりますが、以下の条件を満たす取引については、経過的な取扱いとしてこれまでどおり税率8%が適用されます。
- 定期供給契約: 令和9年1月1日前に締結した定期供給契約(1%前提のものを除く)に基づき、同年4月1日前に対価を領収しているもの(例:代金先払いの季節の食材定期便など)
- 通信販売: 令和9年1月1日前に販売条件が提示され、同年4月1日前に申込みを受けたもの(例:お中元のカタログ販売など)
2. 経理・レジ担当者向け:実務上の留意点
消費税率の変更に伴い、請求書の発行や店舗での値札表示において特例が設けられています。
インボイス(適格請求書)と帳簿の記載方法
飲食料品の販売を行った場合、インボイスには新しい「適用税率1%」とその消費税額等を記載します。しかし、それ以外の記載事項に変更はありません。
例えば、請求書や帳簿に記載する摘要について、「軽減税率の対象品目である旨」に代えて、新たに「税率1%の対象品目である旨」と記載し直す必要はありません。 従来通り「※印」等で軽減税率対象であることを示せば十分です。
値札表示(総額表示義務)の特例と誤認防止措置
令和9年4月1日の施行に向けて、小売店が全ての商品パッケージや値札を一斉に貼り替えるのは非常に困難です。
そこで、直ちに対応することが困難な事情がある場合、令和9年2月1日から5月31日までの間は、実際の支払額と誤認させない掲示等(誤認防止措置)を行っていることを条件に、税率8%または1%での総額表示(新旧税率の混在も含む)が認められます。
誤認防止措置の具体例:
「この棚の商品は税率8%に基づく税込価格で表示していますが、レジでは税率1%で精算いたします」といった店内ポスターの掲示など。
※注意:税抜価格(本体価格)のみを表示する方法は引き続き認められません。
3. 事業者向け:消費税申告に関する4つの特例
今回の税率引下げで、飲食料品を販売する事業者は「売上は1%で消費税を受け取り、仕入・経費は10%等で消費税を支払う」状態になり、仕入控除税額が売上税額を上回り消費税の還付が発生しやすくなります。
還付を受けるためには「一般課税(本則課税)」で申告を行う必要があり、各種届出の提出時期などに関する柔軟な特例が設けられています。
特例①:免税事業者から課税事業者になるための特例
免税事業者が還付を受けるには課税事業者になる必要があります。通常、事前の届出が必要ですが、特例により、令和9年4月1日の属する課税期間中に「課税事業者選択届出書」を提出すれば、その期間からすぐに課税事業者となることができます。
特例②:簡易課税から一般課税(本則課税)になるための特例
簡易課税制度を選択していると還付を受けられません。通常、簡易課税は一度選択すると2年間は継続適用が必要(2年縛り)ですが、特例により、令和9年4月1日の属する課税期間中に「簡易課税制度選択不適用届出書」を提出すれば、2年縛りを適用せず、その期間から一般課税により申告することができます。
特例③:簡易課税制度の計算方法の特例
簡易課税制度を継続適用して申告する場合、業種区分にかかわらず、飲食料品の販売(1%対象)に係る売上税額と同額の仕入税額を計上することができます。(※その他の売上税額には通常のみなし仕入率を乗じて計算します)
特例④:中間申告制度の特例(仮決算による中間申告)
売上税額が減少する小売店や、引下げ終了時に仕入税額が増加する飲食店では、前年実績に基づく中間申告額が実際の納付額に対して過大になる可能性があります。
そのため、引下げ開始時(令和9年4月1日以後開始期間)および終了時(令和11年4月1日以後開始期間)には、直前課税期間の飲食料品に係る売上げ・仕入れに、新しい税率(1%または8%)が適用されたものと仮定して再計算した消費税額に基づく、仮決算による中間申告を行うことができます。
まとめ
令和9年4月からの2年間限定とはいえ、消費税率の1%引下げは社会全体に大きな影響を与えます。
- 消費者の方へ: お買い物の際は対象品目(特にイートインとテイクアウトの違い)や、店頭での値札表示ルール(特例期間中の混在等)に注意しましょう。
- 事業者の方へ: レジシステムの設定変更に加え、免税や簡易課税を選択している場合は、一般課税へ切り替えることで還付を受けられる可能性があります。特例を活用して有利な申告方法を検討してください。
本記事の内容は国税庁公表の大綱に基づくものです。制度に関するご不明点は、お近くの税務署や税理士、または国税庁の専用コールセンターへお問い合わせください。
そんなところで