中小企業の相続で5割超で評価額が減少する!?どっちなんだい
非上場株の相続「中小企業の5割超で評価額減少」 国税庁が試算公開 と日経の記事にでていました。
約60年ぶりの大改革!非上場株の相続評価ルールが大きく変わる?
2026年9月16日、国税庁の有識者会議にて、非上場株式の相続税評価に関する「新ルール案」の具体的な計算式と試算が公表されました。約60年ぶりと言われる今回の抜本的な見直しは、中小企業の経営者にとって事業承継の根幹に関わる非常に重要なニュースです。
現行ルールに近い調整を加えた場合、「小会社の半数超で評価額が下がる」という恩恵がある一方で、中規模以上の企業や優良企業では評価額が大きく跳ね上がるケースも想定されています。日本商工会議所が強く反対の姿勢を示すなど、議論が白熱しています。
本記事では、この新しい評価ルールの仕組みと、中小企業への影響について分かりやすく解説します。
1. なぜ今、評価ルールが見直されるのか?
現在の非上場株式の評価には、主に「類似業種比準価額方式」(同業種の上場企業と比較する方法)や「純資産価額方式」(会社の純資産をもとに評価する方法)が用いられていますが、以下のような課題が長年指摘されていました。
- 企業規模による不公平感: どの方式を用いるかによって評価額に大きな差が生じ、会社規模が大きいほど相対的に株価評価が低くなりやすいという実態がありました。
- 過度な節税策への対応: 不動産購入などを利用して意図的に株価を引き下げるスキームが横行しており、国税庁が「総則6項(伝家の宝刀と呼ばれる例外規定)」を用いて否認し、裁判で争われるケースが増加していました。
こうした乖離をなくし、統一的で実態に近いルールを作るために、今回の見直し議論がスタートしました。
2. 新ルール「残余利益方式」とは?計算の仕組み
国税庁が提案している新ルール案は、「簿価純資産」と「残余利益」を合計し、最後に「斟酌(しんしゃく)率」という調整係数を掛けて算出するというものです。いずれも税法上の数値を用いる方針です。
① 簿価純資産(税務上の簿価)
現在の純資産価額方式では、保有する土地や有価証券をわざわざ「相続税評価額」に洗い替えて再計算する必要があり、非常に大きな事務負担がかかっていました。新案では「税務上の簿価(帳簿価額)」をベースに計算する方針が示されており、実務負担が大きく軽減されるメリットがあります。
② 残余利益(会社の「将来の収益力」)
残余利益とは、企業の将来における収益力を示す指標です。
過去5年分の年間の平均利益 - (純資産 × 株主が期待する還元率)
という計算式で求められます。つまり、純資産という土台に、「通常の期待を超える会社の稼ぐ力」を加味する考え方です。経営状況が悪く、赤字や低収益の企業であれば、この残余利益がマイナスとなり、結果的に評価額が下がるケースもあります。
3. 【国税庁試算】小会社の半数超で評価額は下がる?
9月16日の会議では、2020〜23年分の実際の申告データ1378件(大会社128件、中会社820件、小会社430件)を用いた試算結果が公開されました。還元率を8%と仮定し、斟酌率を1.0〜0.7の複数パターンで変動させた場合の評価額の下落割合が示されています。
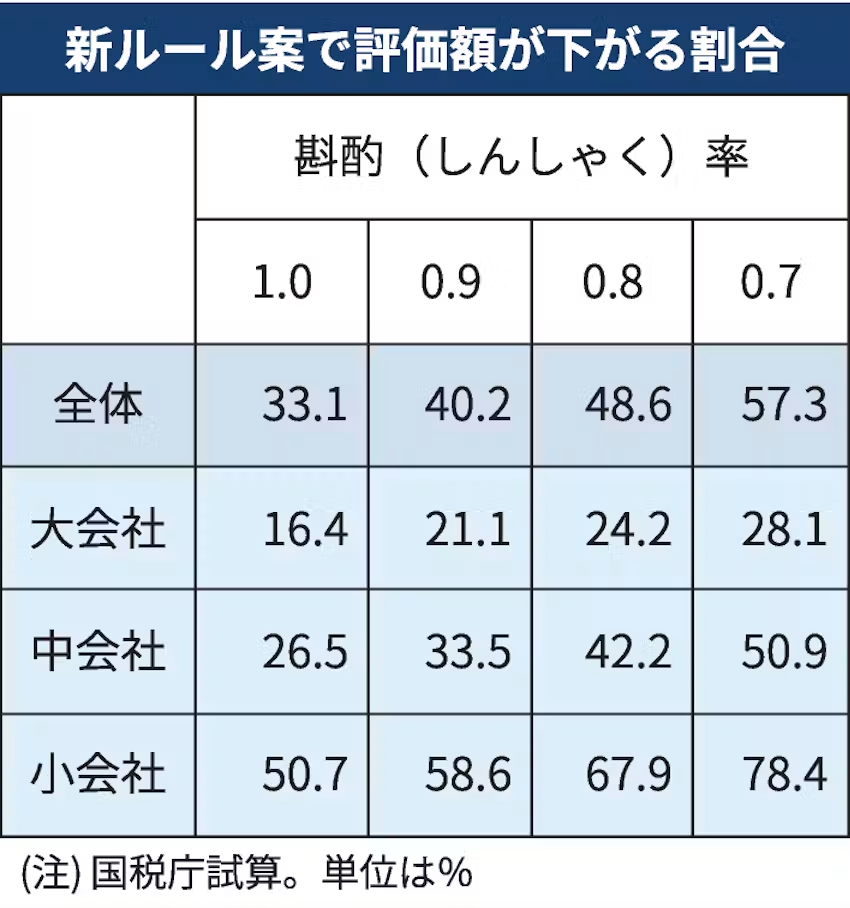
日経記事からの画像を引用

【試算結果のポイント】
- 斟酌率1.0(係数調整なし)の場合: 小会社の約半数(50.7%)で評価額が下がりました。
- 斟酌率0.7の場合: 小会社の約8割(78.4%)で評価額が下がります。全体で見ても57.3%が下落します。
規模の小さな会社(小会社)においては、新ルールの導入によって株価の評価額が下がり、事業承継にかかる税負担が軽減されるケースが多いことが分かります。
また、従業員持ち株会が保有する非上場株についても、退職時などの買い取り制度といった一定条件を満たせば「固定価格」で評価する配慮が示されました。後継者が相続する株式は、持ち株会分を除外して計算されることになります。
4. 懸念点:中核的企業の評価額が数倍に跳ね上がるリスクも
小会社には恩恵がありそうな試算結果ですが、中規模以上の企業や、収益力が高い優良企業にとっては厳しい現実も浮き彫りになりました。
試算によると、大会社でも一定割合で評価額は下がるものの、中央値で見ると現行ルールの「2倍以上(斟酌率1.0の場合)」や「1.5倍程度(斟酌率0.7の場合)」にまで評価額が増加してしまうケースが確認されています。高い収益力(残余利益)がダイレクトに株価へ上乗せされるためです。
日商は「事業承継が崩壊する」と猛反対
この結果を受け、中小企業の経営者らで組織する日本商工会議所(日商)は反対の意見書を提出しました。「地域を支える中核的な中小企業の負担が増加し、これまでの事業承継プランが崩壊してしまう。政府が目指す成長投資の拡大にも逆行する」と強く警鐘を鳴らしています。
5. 今後の動向と経営者が取るべきアクション
国税庁は、今後の会議で資産管理会社など特定の企業向けの計算式も議題にあげつつ、2027年度(令和9年度)の税制改正大綱へ新ルール案を反映させることを目指しています。
まだ確定事項ではありませんが、もしこの「新ルール」への移行が実現すれば、現行の類似業種比準方式などを前提に立てていた事業承継プランは、根本から見直しを迫られる可能性があります。
【経営者の方が今から意識すべきこと】
- 自社株への影響シミュレーション: 顧問税理士と連携し、自社の「簿価純資産」と「過去5年間の平均利益」をもとに、新ルールになった場合に株価が上がるのか・下がるのか、大まかな影響を把握しておきましょう。
- 事業承継タイミングの再検討: 中堅企業などで株価が大きく跳ね上がるリスクがある場合、新ルールが施行される前に株式の贈与や譲渡を進めるなど、承継スケジュールを前倒しする検討が必要になるかもしれません。
事業承継対策は「時間」が最大の武器です。今後の有識者会議の動向や、年末に向けた税制改正大綱の発表をしっかりと注視していきましょう。
そんなところで