飲食料品に関わる消費税率の引下げについての閣議決定内容
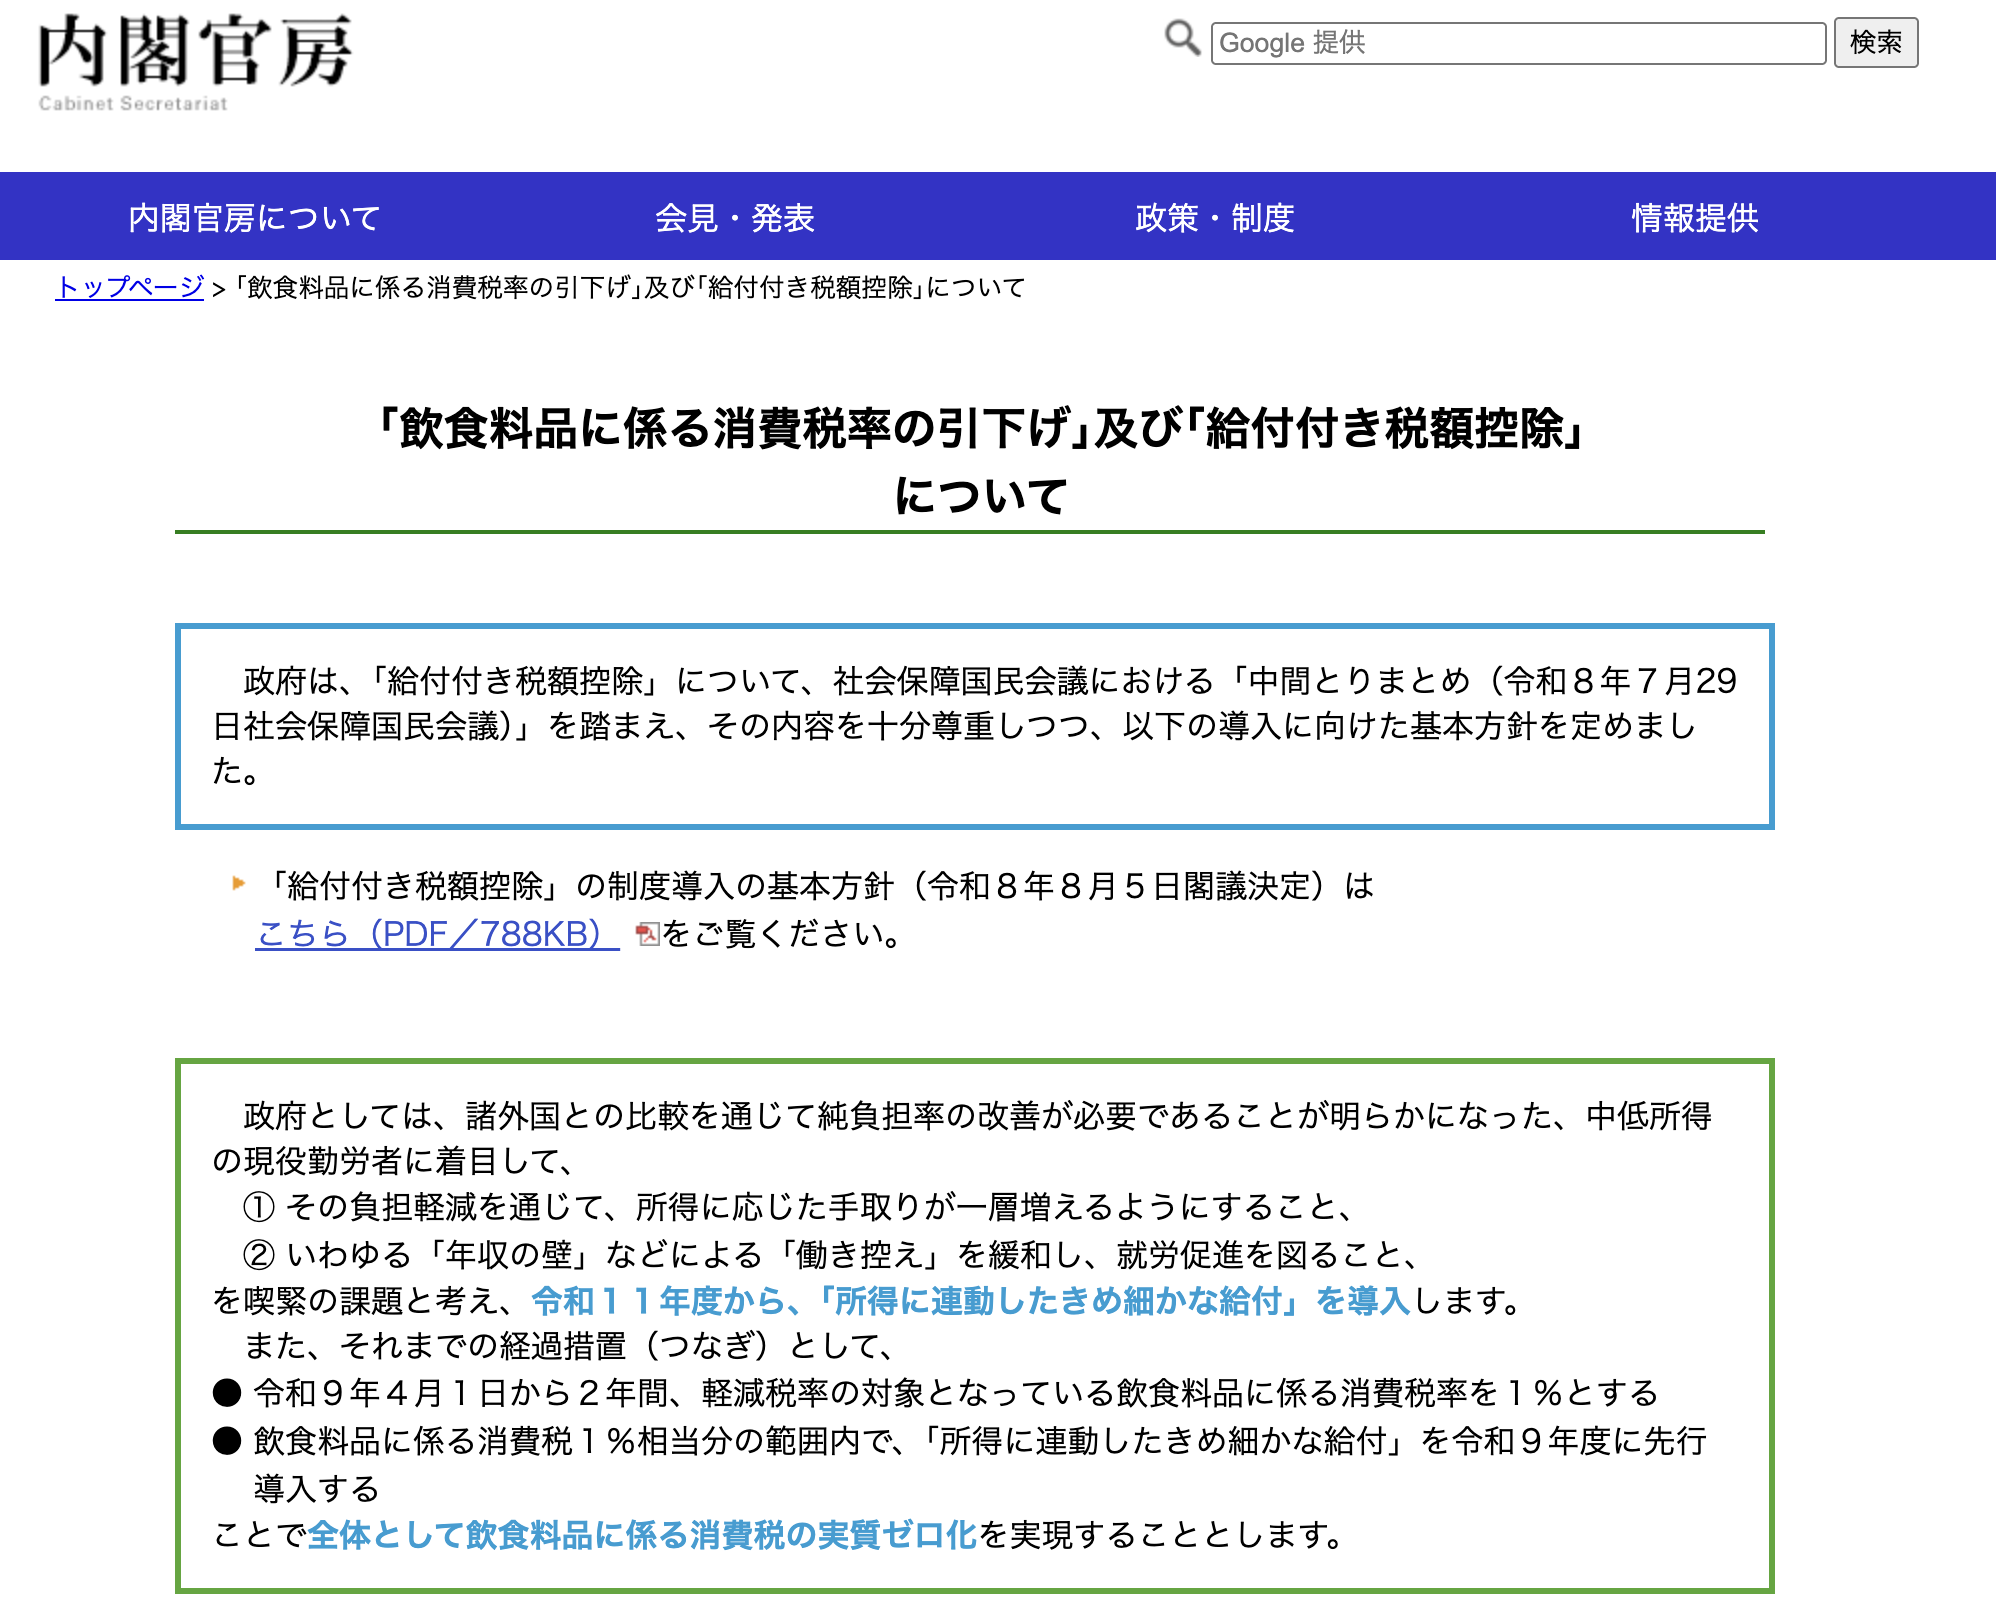
内閣官房での発表です。
https://www.cas.go.jp/jp/seisaku/kokuminkaigi/contents/20260805/01_siryou1.pdf
令和8年閣議決定・社会保障国民会議「基本方針」から読み解く制度設計と議論の全貌
政府は令和8年8月5日、「給付付き税額控除」の制度導入に向けた基本方針を閣議決定しました。その中で大きな注目を集めているのが、令和11年度(2029年度)の本格制度導入に先立ち、令和9年(2027年)4月1日から2年間限定で実施される「飲食料品に係る消費税率の引下げ(1%化)」と、それに伴う「実質ゼロ化」の枠組みです。
物価高に直面する家計の負担軽減と、就労意欲を阻害する「年収の壁」への対策として打ち出された本施策ですが、その実現プロセスや制度設計をめぐっては、社会保障国民会議の実務者会議において激しい議論が交わされました。
本記事では、閣議決定文書および社会保障国民会議の「中間とりまとめ」資料を基に、消費税減税のメカニズム、導入の背景、浮き彫りとなった論点、そして実務上の課題について詳しく解説します。
制度の位置づけ:令和11年度「本格導入」までの2年間の“つなぎ”
今回の消費税率引き下げは、単独の恒久減税として導入されるものではありません。政府が目指す本来のゴールは、令和11年度に本格導入される「所得に連動したきめ細かな給付(給付付き税額控除)」です。
本格導入に時間がかかる理由
本格的な「所得連動型給付」を実現するためには、以下の高度な情報インフラや制度設計が必要となります。
- 公平性の担保: 高所得配偶者の所得情報の確実な把握
- 子育て支援の拡充: 16歳〜18歳の被扶養者情報の連携
- 行政・自治体インフラ: マイナンバーや公金受取口座の登録率向上とシステム整備
これら環境整備には一定の期間を要し、令和11年度が最短の本格稼働時期と見込まれています。しかし、足元では物価高騰が続いており、中低所得の現役勤労者に対する迅速な支援が急務となっています。そこで、本格導入までの間隙を埋める「2年間に限った経過措置(つなぎ)」として策定されたのが、今回の飲食料品消費税率の引下げ策です。
施策の骨子:「税率1%」+「先行給付」による“実質ゼロ化”
本施策の最大の特徴は、「表面上の消費税率引き下げ」と「所得に応じた現金給付の先行導入」をハイブリッドで組み合わせている点にあります。
【飲食料品の負担軽減の全体像(令和9年4月1日から2年間)】

 ┌─────────────────────────────────────────────────────────────┐
 │ 現行:軽減税率 8%                                           │
 └─────────────────────────────────────────────────────────────┘
                                ↓
 ┌──────────────────────────────────────┬──────────────────────┐
 │ ① 飲食料品の消費税率を「1%」へ引下げ │ ② 1%相当分の範囲内で │
 │   (対象:現行の軽減税率対象品目)   │    所得連動給付を先行│
 └──────────────────────────────────────┴──────────────────────┘
                                ↓
 ┌─────────────────────────────────────────────────────────────┐
 │ 全体として【飲食料品に係る消費税の実質ゼロ化】を達成        │
 └─────────────────────────────────────────────────────────────┘
① 飲食料品の消費税率を「1%」へ引き下げ
- 実施期間: 令和9年(2027年)4月1日から2年間
- 対象品目: 現行の軽減税率(8%)が適用されている飲食料品
- 税率: 8% から 1% へ引き下げ(0%ではなく1%に設定)
② 所得連動給付の先行導入(1%相当分)
- 対象: 中低所得の現役勤労者
- 内容: 飲食料品の消費税1%相当分の範囲内で、現時点で公的機関が保有している所得情報を活用した給付を実施。
- 経過的な簡素化: 本格導入(令和11年度)で予定される「配偶者の所得勘案」は見送り、加算対象となる子どもの年齢も「18歳以下」ではなく現行情報で把握しやすい「15歳以下」とするなど、スピードを最優先した設計とされます。
この2本立てにより、家計全体として「実質的に飲食料品の消費税をゼロにする」という政策目標が掲げられています。
会議で交わされた3つの対立軸(実務者会議の議論)
社会保障国民会議の実務者会議では、議長案として提示されたこの「1%減税+給付先行」に対し、多様な立場から意見が噴出し、最後まで一本化には至りませんでした。主な意見は大きく3つに分かれました。
立場A:「時限減税ではなく給付で対応すべき」
消費税の時限的な引き下げに対して最も慎重・反対の姿勢をとる立場です。
- 高所得者優遇の懸念: 消費税減税は消費金額が大きい高所得者ほど減税額(恩恵)が大きくなり、逆進性の解消として非効率である。
- 価格への未反映リスク: 減税しても事業者のコスト増等に吸収され、減税分ほど税込店頭価格が下がらない懸念がある。
- 2年後の「反動増」: 2年後に税率が戻る際、物価上昇・負担増のショックが大きすぎる。
- 対案: 減税のためのシステム改修コストをかけるくらいなら、年内や翌年度に「社会保険料還付付き税額控除(5万円給付等)」や「所得連動型給付」を直接迅速に配るべきである。
立場B:「恒久的な減税とすべき」
生活必需品への課税のあり方そのものを問う立場です。
- 福祉・社会保障としての減税: 飲食料品は生きていく上で不可欠なものであり、一時的なつなぎではなく、恒久財源を確保した上で「恒久減税」と位置づけるべきである。
- 外食の扱い: 店内飲食(外食)と持ち帰りの線引きによる混乱を避けるため、外食を含めた税率引き下げを検討すべきである。
立場C:「つなぎとして早期に実施すべき(議長案支持)」
政府の基本方針のベースとなった立場です。
- 即効性と実感: 物価高に苦しむ国民に対し、日々の買い物で直接負担減を実感できる減税は必要。
- 実質ゼロ化の意義: 1%減税と中低所得者向け給付を組み合わせることで、「高所得者優遇」という批判を抑えつつ実質的な負担ゼロを実現できる。
結果として意見の一致は見られなかったものの、政府は「足元の物価高への即応」と「中低所得者への手厚い支援」を両立させる現実解として、この議長案を閣議決定の「基本方針」へと採り入れました。
円滑な実施に向けた5つの実務的課題と支援
2年間の時限措置とはいえ、税率変更は流通・小売・一次産業に多大な影響を及ぼします。基本方針では以下の課題への対応が明記されています。
| 課題項目 | 内容と懸念点 | 基本方針に盛り込まれた対応方向 |
|---|---|---|
| ① 農業従事者等の影響 | 免税事業者等で仕入税額控除の還付が受けられない農業従事者が不利益を被るリスク | 現場の納得感のある対応を検討し、令和9年4月の円滑な実施に支障が生じないよう配慮する。 |
| ② 外食産業への影響 | 軽減税率(1%)の対象外となる外食産業で、持ち帰りとの価格差拡大による客足離れが懸念される | 影響を丁寧に見極め、過去の支援策を参考にしながら資金繰り支援等の予算措置を検討する。 |
| ③ POS・会計システム対応 | 2年間だけのためにレジや会計システムを改修する事業者の過度なコスト・事務負担 | 消費税率の変更に柔軟に対応できるシステムの普及促進・改修支援を図る。 |
| ④ 2年後の出口(反動増) | 令和11年4月に税率が元に戻る際、家計負担が急増し景気を冷え込ませる恐れ | 令和11年度の本格制度(所得に連動したきめ細かな給付)へ円滑に接続するための措置を講ずる。 |
| ⑤ 地方自治体の事務負担 | 給付先行に伴う所得確認や振込事務、問い合わせ対応の負荷 | 国がコールセンターを設置し、公金受取口座の登録率向上(現状約5割)を強力に推進する。 |
財源の確保方針:特例公債(赤字国債)に頼らない原則
巨額の税収減と給付費用が伴う施策ですが、市場の信認を維持するため、財源については厳格な方針が示されています。
- 特例公債に頼らない: 将来世代へのツケ回しとなる赤字国債の発行は回避する。
- 歳出・歳入の徹底的な見直し: 補助金や租税特別措置(税制上の優遇措置)のゼロベース見直し、追加的な税外収入の確保など、予算編成改革を通じて捻出する。
- 地方財政への配慮: 消費税収は地方自治体の貴重な財源でもあるため、国と地方の役割分担を整理し、地方自治体の財政運営に支障が生じないよう適切な手当てを行う。
- スケジュール: 令和9年度予算編成プロセスの中で具体的な財源案の結論を得る。
まとめ:2年間の時限減税が拓く税・社会保障の未来
飲食料品に係る消費税率の「1%引下げ+実質ゼロ化」は、単なる一時的な物価高対策にとどまらず、「税と社会保障の一体改革」という長期的な国家戦略のプロローグです。
- 短期的視点(令和9〜10年度): 飲食料品の1%化と迅速な給付先行により、物価高から家計を防衛しつつ、年収の壁に伴う「働き控え」を是正する。
- 長期的視点(令和11年度〜): 2年間の運用とDX・口座登録の進展を踏まえ、恒久財源に裏打ちされた本格的な「給付付き税額控除」へと移行する。
今後、令和9年4月の導入に向けて、農業者・外食事業者への具体的な支援スキームや、レジ改修等のシステム対策、そして財源確保の議論が予算編成においてどのように具体化されるかが大きな焦点となります。
そんなところで