AIってもしかして儲からない? 最新モデルの値下げあいつぐ
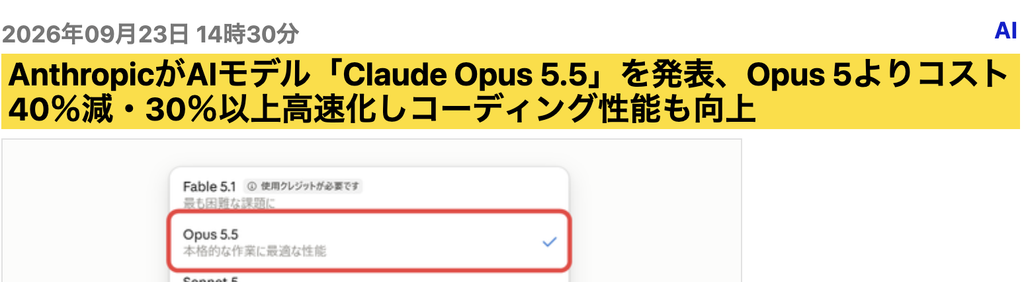
ClaudeのMAX100で契約していますが、Opus5.5でコスト40%削減が発表されました
https://london3.jp/2026/09/claude-opus-5-5/
OpenAIも随時値下げですよね。
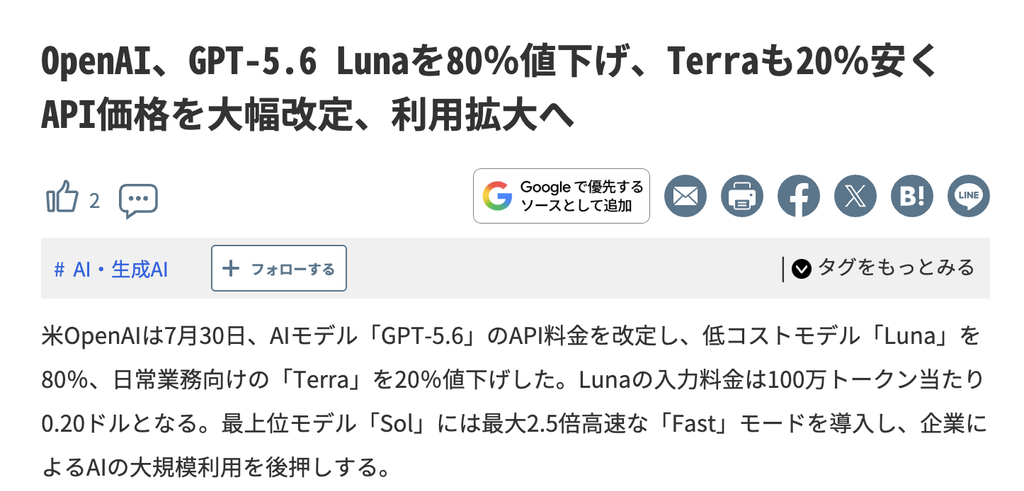
最新モデルがでて、古いモデルが値下げというのはわかるのですが、最新モデルから値下げっていうのはびっくりですね。
もしかしてAIは儲からない? どんどんオープンウェイトモデルがでてきて、性能で追いつかれると、高い値段で売れるわけもなく。
ローカルでもAIを動かしたりしますが、さすがにノートPCとかだと動きがもっさりして、使えてないですが今後どうなんるでしょうね。
ちょっと調べてみました。
米中フロンティアモデルにおける電撃的値下げ競争の構造
最先端人工知能(AI)の覇権争いは、モデルの知能指数やベンチマークスコアのみを競う段階から、1タスクあたりの処理費用と実行効率を争う価格競争へと急速に移行した。この潮目の変化を象徴したのが、Anthropicによる「Claude Opus 5.5」の市場投入と、それに即座に応戦したOpenAIによる「GPT-6 Sol」および「GPT-6 Luna」の電撃的な価格改定である。
Anthropicは、前世代の「Claude Opus 5」から基本トークン単価を20%引き下げ、100万入力トークンあたり4.00ドル、100万出力トークンあたり20.00ドルとする「Claude Opus 5.5」を公開した。同社は単価の改定に加えて、長文エージェント処理でコストの大半を占めるプロンプトキャッシュの読み取り単価を0.50ドルから0.20ドルへと60%削減し、モデル自体のトークン消費効率を改善させることで、一般的なワークロードにおける総運用コストを実質約40%削減した。これは、同社が上位モデル「Claude Fable 5.1」と同等水準の能力を大幅に低いコストで提供することを意図した動きであり、先行モデルより安価にフラッグシップ級を投入する初の試みとなった。
この発表に対し、OpenAIは約90分という異例の速度で対抗モデル群を打ち出した。同社は推論モデル群として「GPT-6 Sol」と「GPT-6 Luna」を展開し、GPT-6 Solの価格を100万入力トークンあたり2.00ドル、100万出力トークンあたり10.00ドルに設定した。この価格設定は、同日発表されたClaude Opus 5.5のちょうど半額であり、かつ前世代のGPT-5.6 Solから50%の引き下げにあたる。さらにOpenAIは、大量の定型業務や情報抽出向けに、100万入力トークンあたりわずか0.10ドル、出力0.50ドルという「GPT-6 Luna」を同時投入した。
このような米トップ研究所同士の即座の価格追従は、単なる原価計算に基づく改定にとどまらず、競合他社に価格面での優位性を一切与えないという市場制裁シグナルである。特に、低価格帯で急激にシェアを拡大していた中国発のオープンウェイトモデル陣営に対し、フロントランナーとしての資本力とインフラ規模を武器に直接対抗する構図が鮮明となっている。
主要AIモデルの価格・性能仕様比較
グローバル市場で競合する米国主要プラットフォーム(OpenAI、Anthropic、Google)および中国主要プラットフォーム(DeepSeek、Alibaba Cloud、Baidu)の主要API価格と主要仕様を以下に示す。
| 提供企業 | モデル名 | 入力価格 (/1M tokens) | 出力価格 (/1M tokens) | キャッシュ読込 (/1M tokens) | コンテキスト長 | 主な特徴・割引体系 |
| OpenAI | GPT-6 Astra | $10.00 | $50.00 | $1.25 | 約1.05M | 最上位フラッグシップ、最高水準の理論推論 |
| OpenAI | GPT-6 Sol | $2.00 | $10.00 | $0.20 | 約1.05M | Opus 5.5の半額、キャッシュ90%引、バッチ処理50%引 |
| OpenAI | GPT-6 Luna | $0.10 | $0.50 | $0.01 | 約1.05M | 大量定型処理向け、中国勢の格安モデルに直接対抗 |
| Anthropic | Claude Fable 5.1 | $10.00 | $50.00 | $1.00 | 1.00M | 複雑な自律推論向け最上位、GPT-6 Astraと同価格帯 |
| Anthropic | Claude Opus 5.5 | $4.00 | $20.00 | $0.20 | 1.00M | 実効コスト40%減、高速モード($8/$40)、バッチ半額 |
| Anthropic | Claude Haiku 4.5 | $1.00 | $5.00 | $0.10 | 200K | 高速軽量モデル、日常タスク・定型処理枠 |
| Gemini 3.1 Pro | $2.00 | $12.00 | $0.20 | 1.00M | 200K超は$4/$18に上昇、高度推論およびマルチモーダル | |
| Gemini 3.8 Flash | $0.75 | $3.75 | $0.075 | 1.05M | 導入期間限定価格(2027年以降$1.50/$7.50)、高スループット | |
| Gemini 2.5 Flash-Lite | $0.10 | $0.40 | $0.01 | 1.00M | 最廉価クラスのマルチモーダル、超高速推論 | |
| DeepSeek | DeepSeek V4.1 Flash | $0.30 (ピーク) / $0.15 (オフピーク) | $1.20 (ピーク) / $0.60 (オフピーク) | $0.006 (ピーク) / $0.003 (オフピーク) | 1.00M | 時間帯別料金制、キャッシュヒット時は最大98%割引 |
| DeepSeek | DeepSeek V4 Pro | $1.32 (ピーク) / $0.66 (オフピーク) | $3.96 (ピーク) / $1.98 (オフピーク) | $0.044 (ピーク) / $0.022 (オフピーク) | 1.00M | フロンティア級推論を米国の数分の一の価格で提供 |
| DeepSeek | DeepSeek R1 (旧世代) | $0.55 | $2.19 | $0.14 | 128K | オープンウェイト推論の価格破壊を起こした基準モデル |
| Alibaba Cloud | Qwen3.8-Max | $2.00 | $6.00 | $0.17〜$0.25 | 1.00M | 2.4兆パラメータMoE(活性化95B)、米国同等モデルの半額以下 |
| Alibaba Cloud | Qwen3.7-Plus | $0.32〜$0.40 | $1.20〜$1.60 | $0.023 | 1.00M | 中位バランスモデル、長文脈(256K超)で価格変動あり |
| Alibaba Cloud | Qwen-Turbo | $0.05 | $0.20 | – | – | 中国市場における極小単価の軽量テキスト処理枠 |
| Baidu | ERNIE 4.0-Turbo | 約$4.20 (30元) | 約$8.40 (60元) | – | – | 企業向け主幹モデル、商用エンタープライズ特化 |
| Baidu | ERNIE X1 | 約$0.28 (2元) | 約$1.12 (8元) | – | – | DeepSeek対抗の推論モデル、低単価でAPI展開 |
| Baidu | ERNIE Speed / 3.5 | $0.00 (完全無料) | $0.00 (完全無料) | – | 8K | QPS制限ありの永久無料API、エコシステム囲い込み用 |
為替レートは1ドル=7.15人民元換算の概算値を含む。各社とも非同期バッチ処理では通常価格から50%前後の割引が適用される。
推論コスト急落を支える技術革新とアーキテクチャの進化
モデルAPI価格の継続的な下落は、単なる企業の利益削り合いではなく、半導体基盤からソフトウェア層にいたる技術的スタック全体の最適化によって下支えされている。
第一の要因は、次世代アクセラレータの本格稼働によるコンピュート効率の向上である。NVIDIAのBlackwellアーキテクチャやRubinプラットフォームへの移行、さらにはGoogleのTPU v6eなどの専用カスタムシリコンの普及により、トークン生成あたりの消費電力とハードウェア償却コストが劇的に圧縮された。FP4(4ビット浮動小数点数)などの低精度量子化推論技術が実用化されたことで、同一クラスタ内で処理可能な同時並行リクエスト数が飛躍的に拡大している。
第二の要因は、プロンプトキャッシュ(KVキャッシュ再利用)技術の普及と成熟である。従来のトランスフォーマーモデルでは、リクエストごとにプロンプト全体のAttention計算を最初から実行する必要があったが、プロンプトキャッシュは共通するコンテキストのKey-Valueテンソルをメモリ上に保持する。Anthropicでは明示的なブレークポイント指定により最大90%、OpenAIでは1,024トークン以上の入力に対して自動的にキャッシュを適用し、キャッシュ読み取りトークンを通常入力の10%から50%の単価にディスカウントしている。大規模なシステム指示やAPIツール定義、長大な参考文書を反復参照するエージェント型ワークフローでは、入力トークンの70〜90%以上がキャッシュヒットするため、実効コストが大幅に低下する。
第三の要因は、Mixture of Experts(MoE)構造の最適化と知識蒸留技術の進展である。AlibabaのQwen3.8-Maxに見られるように、2.4兆パラメータ規模の巨大モデルであっても、推論時に実際に活性化されるパラメータを950億程度に限定することで、巨大な表現能力と軽量モデル並みの計算コストを両立させている。さらに、巨大なフロンティアモデルの出力データを用いて軽量モデルを反復学習させる蒸留手法により、GPT-6 LunaやGemini Flash-Liteのような極小モデルが、旧世代のフラッグシップに迫る論理性能を極小の演算リソースで達成可能となった。
AI企業の収益構造:利益率の圧縮と「ジェボンズのパラドックス」
API価格のデフレ的下落は、エンドユーザーや開発者にとっては大幅な参入障壁の低下を意味する一方、AI開発企業の事業構造と財務持続可能性には相反する二面的な力学をもたらしている。
短期的および構造的なリスクとして指摘されるのが、粗利益率(Gross Margin)の圧迫と「底辺への競争(Race to the bottom)」である。従来のSaaS企業は70〜85%という高い粗利益率を維持してきたが、生成AIのAPI提供は高価なGPUクラスタの減価償却費、電力コスト、データセンター運用費が直接的な売上原価(COGS)として計上される。中国勢による徹底した低マージン攻勢や、上位プラットフォームによる対抗値下げは、トークンあたりの利幅を縮小させる。実際にOpenAIの財務試算では、2025年に130億ドル超の売上を計上したものの、推論コスト(COGS)だけで75億〜84億ドルを費やしており、2026年には推論コストが141億ドルに拡大し、年間で約140億ドルから270億ドル規模の巨額な現金燃焼(営業損失)が予測されている。
しかし、中長期的な収益総額の観点からは、「ジェボンズのパラドックス(Jevons Paradox)」が強く働いている。単位トークンあたりのコストが低下すると、需要の価格弾力性によって全体の消費量が単価の下落率を上回るペースで爆発的に拡大する。チャットUIを通じた1回限りの対話型利用にとどまっていた時代と異なり、現代のAIエージェントは自律的なツール実行、バックグラウンドでの反復推論(Adaptive Thinking)、自己修正ループによって1タスクあたり数万から数十万トークンを消費する。OpenAIの社内データでも、開発者が日常的に用いる自律型コーディングエージェントのトークン消費量は、上位10%のユーザーで1日あたり数千ドル相当に達している。
この消費爆発の恩恵を最大化しているのが、企業向けワークフローに深く浸透したプレイヤーである。Anthropicは、コーディング支援ツール「Claude Code」や業務統合機能「Cowork」の企業導入を急速に拡大させ、年間売上ランレートを2025年末の90億ドルから2026年7月時点で650億ドル、年末には1,000億ドル規模へと急増させている。米ナスダックへの大型IPO(新規株式公開)を控える同社は、第2四半期において調整後営業利益の黒字化シグナルを示しており、高付加価値なエンタープライズ用途で高いシェアを握ることで、単価下落を圧倒的な流通量で相殺し、収益規模を急成長させられることを実証している。
ビジネスモデルの再編と市場淘汰のメカニズム
AIモデルのコモディティ化と価格破壊が進む環境下において、AIプロバイダー各社は単なる「汎用トークンの切り売り」から、持続的な経済的堀(Moat)を確立するための戦略的転換を加速させている。
プラットフォーム層では、価格競争が激しい汎用モデルの提供から、高い付加価値とスイッチングコストを生み出す統合ソリューションへのシフトが顕著である。モデル自体の知能差が縮小するなか、Anthropicのように企業のソースコードベース全体を解析する「Claude Code」や、法務・金融・創薬など特定産業の厳格な検証環境と連携した業務ワークフローの提供が収益源の柱となりつつある。API利用料だけでなく、シート型サブスクリプションや、業務成果の自動化率に応じた課金体系への移行が進んでいる。
一方、中国勢を中心とするオープンウェイトモデルの台頭は、グローバル市場の構造的分断を生み出している。DeepSeekやAlibabaは、圧倒的な低単価と自由度の高い重みファイル提供を武器に、インフラの自己ホストを指向する企業やコスト重視のスタートアップの取り込みを図っている。これに対し、米国トップ勢は機密データの安全な分離保護、EU AI法などの国際規制への厳格な準拠、さらには軍事・重要インフラ・サイバーセキュリティ防御プログラム(OpenAIのDaybreakやAnthropicの各認証プログラムなど)への対応によって、規制遵守と安全性を重視するエンタープライズ市場を囲い込む二極化が進展している。
総じて、AI業界における安売り合戦は、市場参加者の一律な衰退を招くものではない。推論技術の革新によって供給コストが下がり、エージェント型利用によって需要が桁違いに拡大する好循環が成立している。ただし、インフラの規模の経済を持たず、付加価値の高い業務レイヤーを構築できない単なる「ラッパー型」企業や中途半端なモデル開発企業は、資本力を持つビッグテックと極限まで低価格化したオープン陣営の挟撃に遭い、急速な市場淘汰に直面することになる。
結論:コモディティ化する知能と付加価値の移行
Claude Opus 5.5やGPT-6 Solに端を発する最新モデルの急激な値下げは、AI技術が研究開発競争から社会インフラとしての普及・大量消費フェーズへ突入したことを象徴している。
短期的にはGPUインフラ投資と推論原価の負担により各社の粗利益率が圧迫され、OpenAIのように巨額の営業損失を継続計上するリスクが存在する。しかし、ハードウェアの微細化、プロンプトキャッシュ技術、MoEアーキテクチャの進化によってトークンあたりの実効コストは急速に圧縮されている。同時に、自律型エージェントの普及に伴うジェボンズのパラドックスが発現し、総トークン消費量は指数関数的に増大している。
今後は、低価格を武器に攻勢をかける中国勢やオープンモデルと、規制対応・高度な自律ツール連携で高単価ワークフローを抑える米大手との間で棲み分けが進み、AIエコシステム全体の収益モデルは「トークンの従量課金」から「業務プロセスの完遂価値に対する課金」へと再定義されていくと考えられる。
そんなところで