楽天銀行から数百万が勝手に移動しただと!?
手が3本になるような、びっくりするようなタイトルのニュースを見かけました。勝手に移動!? それも銀行が? それも証券システム側が理由らしい?
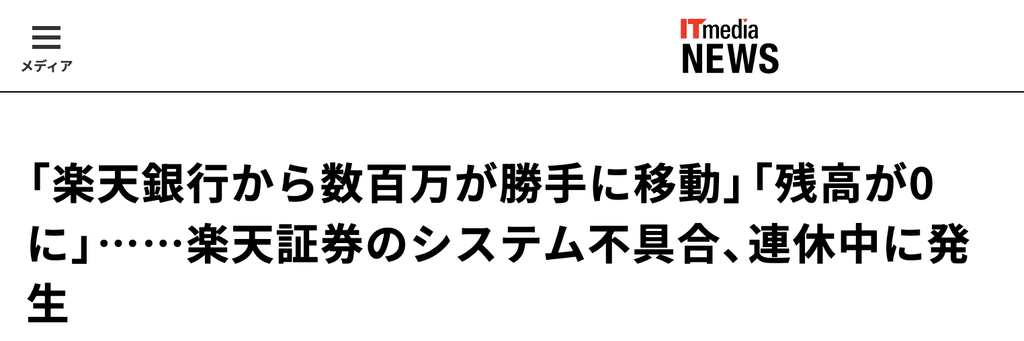
それも楽天からの公式発表がどこにのっているんや。
ということで調べてみました。
楽天銀行・楽天証券における資金自動移動インシデントの分析:発生機序、対応の推移、および決済アーキテクチャの課題
2026年9月22日の連休中、楽天銀行と楽天証券の口座連携サービスを利用する顧客の間で、楽天銀行の円普通預金残高から数十万〜数百万円規模の資金が突如として楽天証券へ無断で振り替えられ、銀行口座残高が0円になるという深刻なインシデントが発生した。当初は外部からの不正アクセスやサイバー攻撃による不正送金被害が疑われたが、その実態は楽天証券側が提供する口座連携機能「投資あんしんサービス」のシステム障害に起因する自動振替ロジックの誤作動であった。
本稿では、本インシデントの発生背景とシステム的な構造的欠陥、初動対応から事態収束に至る詳細な時系列、利用者の生活決済および信用情報に及ぼした二次的リスク、そして金融プラットフォームのアーキテクチャ設計における教訓を包括的に解説する。
インシデントの概要と「投資あんしんサービス」の構造的連動
楽天銀行と楽天証券は、グループ内のクロスユースを促進するため「マネーブリッジ」と呼ばれる口座連携サービスを提供している。マネーブリッジを設定することで、普通預金への優遇金利適用や、証券買付時の自動入金(スイープ)、未使用資金の夜間自動出金といったシームレスな資金移動が可能となる。
このマネーブリッジの付加機能として提供されているのが、今回の誤作動の震源地となった「投資あんしんサービス」である。同サービスは、楽天証券で信用取引口座を開設している顧客を対象に、相場急変などによって信用取引の委託保証金率が低下した際や、不足金(追証など)が発生した際に、楽天銀行の普通預金口座から必要資金を自動的に楽天証券口座へ振り替えて補填する仕組みである。
| 機能区分 | 本来の設計仕様 | 今回のインシデントにおける挙動 |
| 作動トリガー | 保証金率があらかじめ指定した数値を下回った場合、または追証・不足金が確定した場合 | 設定条件を逸脱し、追証や不足金が発生していない状態、あるいは信用建玉がない口座でも作動 |
| 振替金額 | 指定保証金率への回復に必要な算出額、または不足金の解消額 | 楽天銀行の普通預金残高の「全額(または移動可能な上限全額)」 |
| 移動先区分 | 証券口座の信用取引保証金、または預り金(不足金充当) | 証券口座の「信用保証金」現金 |
| 事前同意・認知 | ユーザーによる個別設定(2025〜2026年以降の開設時自動付帯含む) | ユーザーが意図して有効化していないケースでも一斉に自動実行 |
投資あんしんサービスは本来、信用保証金率の監視バッチ処理と連動し、日々の大引け後や早朝のメンテナンス時に口座状態を評価した上で、不足分のみを楽天銀行へAPI経由で振替請求する仕様となっている。しかし、2026年9月22日早朝に実行された処理では判定ロジックの不具合により、保証金率が健全に保たれている口座や、そもそも建玉を持たず不足金が存在しない口座に対しても「不足金・保証金不足が発生した」と誤認する判定が下された。さらに必要補填額の算出処理が破綻し、楽天銀行側に留保額(口座に残す金額)を設定していない口座から、普通預金残高の全額を一括で引き抜くAPIリクエストが連動して実行された。これにより、数百万単位の資産を普通預金に保有していた顧客の銀行口座残高が一瞬にして消失する事態が生じた。
インシデントの発生から収束に至る時系列
事態は秋分の日を含む連休期間中の早朝に発生したため、利用者が即座にカスタマーサポートへ連絡を取ることが困難であり、SNSを中心に深刻な混乱が拡大した。
| 日時 | 事象フェーズ | 事業者の対応とユーザーへの影響 |
| 2026年9月22日 06:00頃 | 不具合発生・検知 | 楽天証券の早朝バッチ処理において不具合が発生。条件を満たさない顧客の楽天銀行から楽天証券へ資金が自動移動。楽天証券側は不具合を検知し、該当システムの修正を実施。 |
| 2026年9月22日 朝〜昼 | 被害の発覚と拡散 | 銀行残高を確認したユーザーから「数百万円が勝手に移動された」「残高が0円になった」との報告がSNS(X等)で急増。不正アクセスによる資金盗難を懸念する声が広がる。 |
| 2026年9月22日 昼過ぎ | 楽天証券の初期案内 | 楽天証券が障害の発生を公表。しかし、同社側での組戻し処理に時間を要するとの判断から、対象顧客に対して「自身で保証金から預り金へ振り替えた上で、手動で銀行へ出金手続きを行ってほしい」と案内し、猛反発を招く。 |
| 2026年9月22日 18:00 | 対応方針の全面転換 | 批判の殺到および実務上の制約を受け、対応を修正。「9月22日6時以降に自ら振替・出金・株式注文を行っていない顧客」を対象に、24日午前0時過ぎに同社側で一括して自動返金(出金処理)を行うと発表。 |
| 2026年9月23日 03:00頃 | 自動返還処理の完了 | 当初予定(24日未明)を前倒しし、楽天側による楽天銀行口座への資金返還・振替処理が完了。 |
| 2026年9月24日 17:27 | メディア報道・公式回答の公開 | ITmedia NEWS等の主要メディアが本インシデントの詳細を報道。楽天証券広報は対象が「投資あんしんサービス」利用者の「ごく一部」であり、資金は返還済みで金銭的被害は生じていない旨を回答。 |
発覚当初、ユーザーの間では近年多発している証券・銀行口座への不正アクセスや不正出金が想起され、重大なサイバー攻撃を受けたのではないかという恐怖が広がった。しかし時間が経過するにつれ、資金移動の摘要欄に「投資あんしんサービス」と記録されていたことから、グループ内プラットフォームの内部的バグによるものと判明した。
初期対応の混乱と「対応のねじれ」の力学
本インシデントにおいて、システム上の欠陥そのもの以上に利用者の激しい不信感を招いた要因は、楽天証券による初動方針の迷走と、それに伴って生じた「対応のねじれ」であった。
誤って移動した資金は、単なる「証券預り金」ではなく、信用取引の担保である「信用取引保証金」の枠組みへ自動入金されていた。そのため、利用者が資金を銀行に戻すためには、楽天証券の管理画面上で「信用保証金」から「証券総合預り金」への振替指示を行った上で、さらに楽天銀行口座への出金手続きを行うという煩雑な手順を踏む必要があった。加えて、連休中という非営業日の制約により、顧客が手動で出金指示を行った場合、資金が楽天銀行口座に着金する最短期日は9月25日以降へと後ろ倒しになる構造となっていた。
楽天証券側は当初、自社による組戻し処理よりも顧客自身による操作のほうが早いと判断して手動復旧を案内したが、この指示は「事業者の過失であるにもかかわらず顧客に手間を強いるのか」という強い反発を呼んだ。批判を受けた同社は同日18時に方針を転換し、顧客が操作を行わなければ同社側で自動返金処理を行うと発表した。これにより、皮肉にも行動パターンの違いによる深刻な不公平が生じることとなった。
| 顧客の行動パターン | 楽天側の処理ロジック | 銀行口座への着金時期 | 発生したリスクと影響 |
| 初期案内に従い自力で手動出金を行った顧客 | 操作履歴が存在するため自動返金バッチの対象外(除外)と判定される | 最短でも9月25日以降に着金 | 高:連休明け直後の引き落としに間に合わないリスクが拡大 |
| 操作を行わず静観した顧客 | 23日未明の臨時システムバッチで一括返金処理 | 9月23日 未明に復旧完了 | 低:連休明け(24日)の引き落としに間に合う |
事業者の公式案内に即座に従い、自力で事態を収拾しようと試みた顧客ほど資金の拘束期間が長期化し、放置した顧客のほうが迅速に救済されるという運用上の逆転現象は、金融機関のインシデントマネジメントにおける大きな汚点となった。
決済インフラの連鎖停止と信用情報への波及リスク
楽天証券の広報担当者はメディアの取材に対し、資金はすでに返還されており取引も正常化しているため「金銭的な実被害はほぼない」との見解を示している。しかし、現代のキャッシュレス決済および個人信用供与のエコシステムを考慮すると、この見解は潜在的な二次被害の深刻さを過小評価している。
楽天銀行は、多くの顧客にとって給与の受取や家賃、公共料金、クレジットカード等の決済を集約する基幹口座として利用されている。連休明けの9月24日にはアメリカン・エキスプレスなどのカード決済、25日には家賃の引き落とし、そして月末にかけては楽天カードや三井住友カード、iDeCoの掛金引落といった重要決済が立て続けに到来するスケジュールであった。手動出金によって資金の着金が25日以降へ遅延した場合、口座残高不足によるデビット決済不能や引き落とし不能(デフォルト)が不可避となる。
金融機関側のシステム起因による残高不足であっても、収納代行業者や信販会社側では機械的に「未払い・延滞」として処理されるのが通例である。延滞が発生した場合、遅延損害金が請求されるのみならず、指定信用情報機関(CICやJICC)に信用情報の異動情報(いわゆる事故情報)が機械的に登録される恐れがある。事故情報が一度登録されれば、住宅ローンや自動車ローンの新規審査落ち、クレジットカードの利用停止や強制解約といった重大な生活上の不利益につながる。事業者が単に「資金を元の口座に戻した」ことのみをもって損失をゼロと見なす論理は、顧客の信用維持という無形の金融資産に対する配慮を欠いていると言わざるを得ない。
金融規制およびグループガバナンスにおける深層課題
本件は、単なるWebサービスのバグにとどまらず、金融商品取引法および銀行法における重大な規制違反・統制不全の論点を内包している。
金融庁が定める監督指針において、銀行および金融商品取引業者は、決済機能の停止やシステムのプログラムミスによる誤送金・誤振替など、利用者に重大な影響を及ぼすシステム障害が発生した場合、当局へ直ちに障害発生の事実を報告し、原因解明と復旧状況を詳細に届け出る義務を負っている。本件は、預金者の明確な指図や取引実態が存在しないにもかかわらず、金融機関側のシステムが預金者の財産を一方的に他社・他勘定へ移転させた事案であり、受託者責任および資産分別管理の観点からも極めて重い責任を伴う。
さらに本インシデントは、楽天グループが推進していた金融事業の再編計画の直前に発生したという点でも構造的な意味を持つ。同グループは、金利上昇局面における収益性向上と預金調達力の最大化を目的として、2026年10月の実施を目指して楽天銀行、楽天カード、楽天証券ホールディングスなどを1つのグループに集約する再編を進めていた。
銀行と証券のAPI連携を極限まで密結合化し、資金移動の摩擦をゼロにすることは、利便性を高める反面でシステミックリスクの伝播経路を広げる結果となった。証券側のバッチ処理における判定誤りが、ファイアウォールを透過して銀行預金口座の残高を枯渇させるという事象は、グループ内企業間における相互バリデーション(安全装置)が機能していなかったことを示している。事業統合を加速させるにあたっては、フロントエンドの統合のみならず、バックエンドの耐障害性と相互牽制機能の再設計が不可欠である。
プラットフォーム利用者のリスク管理と資産防衛策
金融機関側のシステム完全性に依存しきった資産管理は、今回のような単一障害点(SPOF)の顕在化によって生活基盤を直撃する危険を孕んでいる。同様の不具合から自己の資産と信用情報を防護するためには、利用者の側でも多層的な自衛措置を講じる必要がある。
まず実施すべきは、口座連携機能の棚卸しと不要な自動化機能の遮断である。マネーブリッジによる金利優遇等の恩恵を維持しつつ、信用取引の強制補填を行う「投資あんしんサービス」のみを個別に停止することは設定画面から可能である。信用取引の追証管理は自動化に頼らず、手動入金による管理を基本とすることで、意図しない自動引き抜きのリスクを根本から排除できる。
また、自動入出金(スイープ)機能を利用し続ける場合であっても、マネーブリッジの設定画面において「楽天銀行に残す金額」を指定しておくことが極めて有効である。家賃や主要クレジットカードの引き落としに必要な当面の生活防衛資金(例:50万〜100万円)を留保額として登録しておけば、システムが誤作動した場合でもその金額が保護され、口座残高がゼロになる事態を防ぐことができる。
根本的な構造対策としては、日常の生活決済を司る決済用口座と、市場リスクに晒される投資用口座を物理的に異なる金融機関へ分離することが推奨される。単一の経済圏にすべての資金を集約することはポイント獲得や資金移動の観点では合理的である一方、一度プラットフォーム障害が発生した際のレジリエンス(回復力)を著しく脆弱にする。生活基盤となる決済口座にはマネーブリッジ等の自動引落連携を設定していない独立した金融機関を充てるなど、リスクを区画化(コンパートメント化)する運用規律が求められる。
万が一、身に覚えのない自動振替に巻き込まれた際は、感情的に手動振替を乱発することなく、事業者側の公式対応方針を見極めるとともに、入出金履歴、画面のスクリーンショット、引き落とし予定明細などの客観的証跡を即座に保全し、二次被害に対する補償請求に備える冷静な対処が肝要である 。
そんなところで