中小企業税制パンフがでました 令和8年8月時点
このパンフレットは令和8年8月現在の税法等の規定に基づいて作成しています。
https://mirasapo-plus.go.jp/wordpress/wp-content/uploads/2026/01/16104150/2609_%E7%A8%8E%E5%88%B6%E3%83%91%E3%83%B3%E3%83%95.pdf
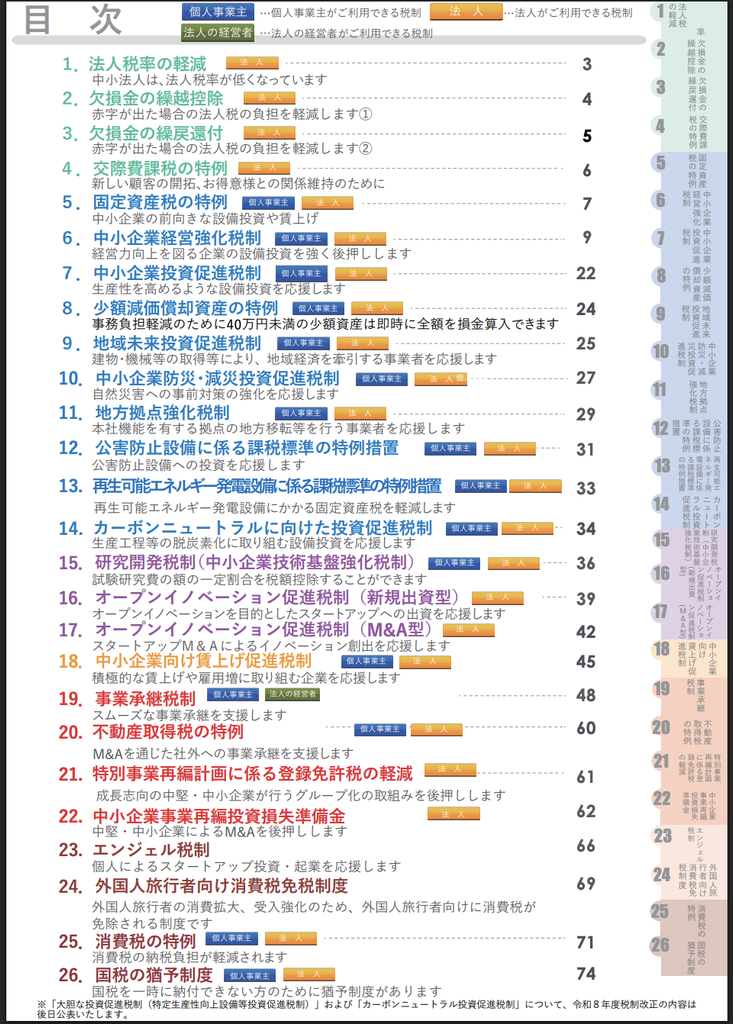
ということで概要をまとめてみました。
令和8年度版 中小企業税制ガイド 徹底解説
中小企業庁が発行する「中小企業税制〈令和8年度版〉」パンフレットに基づき、中小企業や個人事業主の皆様が活用できる各種税制の概要を分かりやすくカテゴリ別にまとめました。
1. 法人税負担の軽減・欠損金関連
① 法人税率の軽減
概要: 中小法人は、年800万円以下の所得部分について、法人税率が15%に軽減されます(本則は19%・23.2%)。
対象: 資本金1億円以下の中小法人等。
② 欠損金の繰越控除
概要: 赤字(欠損金)が生じた場合、その赤字を最大10年間繰り越し、将来の黒字(所得)と相殺して法人税負担を軽減できます。
③ 欠損金の繰戻還付
概要: 赤字が出た際、その赤字を前事業年度に繰り戻し、前期に納めた法人税から還付を受けることができる制度です。
④ 交際費課税の特例
概要: 中小法人は、交際費等のうち「年800万円までの全額損金算入」または「接待飲食費の50%の損金算入」を選択適用できます。
2. 設備投資・経営基盤強化
⑤ 固定資産税の特例
概要: 賃上げ方針を表明し、市町村から認定を受けた「先端設備等導入計画」に基づき設備を取得した場合、固定資産税の課税標準が最大5年間、1/4または1/2に軽減されます。
⑥ 中小企業経営強化税制
概要: 認定を受けた「経営力向上計画」に基づき対象設備を取得等した場合、即時償却(全額損金算入)または取得価額の10%(一部7%)の税額控除が選択できます。建物の新増設に対する特例(E類型)もあります。
⑦ 中小企業投資促進税制
概要: 機械装置など一定の対象設備を取得等した場合、取得価額の30%の特別償却または7%の税額控除が選択できます。
⑧ 少額減価償却資産の特例
概要: 取得価額が40万円未満の減価償却資産について、年間合計300万円まで取得時に全額を損金算入できます。
⑨ 地域未来投資促進税制 / ⑩ 防災・減災投資促進税制
概要:
・地域経済牽引事業計画に基づき設備取得した場合、最大50%の特別償却等。
・事業継続力強化計画(BCP)に基づき防災・減災設備を取得した場合、16%の特別償却。
⑪ 地方拠点強化税制 / ⑫ ⑬ ⑭ 環境関連投資税制
概要:
・本社機能の地方移転や拡充(オフィス減税)に対する税額控除や特別償却。
・公害防止設備や再生可能エネルギー発電設備に対する固定資産税の軽減。
・カーボンニュートラルに向けた投資促進税制(脱炭素化設備に対する特別償却等)。
3. 研究開発・オープンイノベーション
⑮ 研究開発税制(中小企業技術基盤強化税制)
概要: 試験研究費の額の一定割合(最大17%)を法人税額等から控除できます。大学やスタートアップ等との共同研究等は更に控除率が優遇されます。
⑯ ⑰ オープンイノベーション促進税制
概要:
・新規出資型:スタートアップの新規発行株式を一定額以上取得した場合、取得価額の最大25%を損金算入。
・M&A型:スタートアップの発行済株式を取得して経営に参画する場合、取得価額の最大25%(マイノリティ型は20%)を損金算入。
4. 賃上げ・雇用・事業承継・再編
⑱ 中小企業向け賃上げ促進税制
概要: 雇用者給与等支給額を前年度比1.5%以上増加させた場合、増加額の15%(要件を満たせば最大35%)を税額控除できます。控除しきれない額は5年間の繰越しが可能です。
⑼ 事業承継税制
概要: 後継者が非上場株式等や個人事業用資産を相続・贈与で取得した場合、一定の要件を満たすことで、係る相続税・贈与税の納税が全額猶予・免除されます。(特例承継計画の提出期限:令和9年9月末まで)
⑳ 不動産取得税 / ㉑ 登録免許税 / ㉒ 投資損失準備金
概要: M&A等を通じた事業再編を支援するため、不動産取得税の減額、登録免許税の軽減、M&A時の株式取得価額の一定割合(最大100%)を準備金として損金算入できる制度が用意されています。
5. その他(消費税、猶予制度、個人投資家向け)
㉓ エンジェル税制
概要: 個人投資家がスタートアップへ投資を行った際、投資時点と譲渡(売却)時点の両方で所得控除等の税制優遇を受けられる制度です。
㉔ ㉕ 消費税の特例・免税制度
概要:
・外国人旅行者向け免税:令和8年11月1日から「リファンド方式」へ移行し、一般物品と消耗品の区分や特殊包装が不要になります。
・消費税特例:基準期間の課税売上高1,000万円以下の事業者免税点制度や簡易課税制度、インボイス制度導入に伴う負担軽減措置(2割特例・少額特例など)があります。
㉖ 国税の猶予制度
概要: 災害や事業上の著しい損失等で一時に納付できない場合、要件を満たせば納税の猶予・換価の猶予(原則1年以内の分割納付)が認められます。
※本記事は令和8年度版の制度概要をまとめたものです。各税制の適用要件や申告に必要な手続き、対象期間などの詳細は、必ず中小企業庁や国税庁の公式ページ、または顧問税理士・所轄税務署にご確認ください。
そんなところで