省力化とデジタル化とAI投資が補助金で一本化される!?
省力化とデジタル化って まあ近しいところでもあります。
省力化補助金もデジタル化補助金(IT導入補助金)も事前に登録済みのものしか買えないということころも同じでした。
違うのは省力化投資がハードで、IT導入補助金がソフトというくらい。
とはいえ省力化投資はハードに紐づくソフトも買えるし、カタログ型以外の一般型もも登場しています。
ただ、補助金事務の効率化のためにも一本化すりゃいいのに、と思っていたら、そんなニュース達がありました。
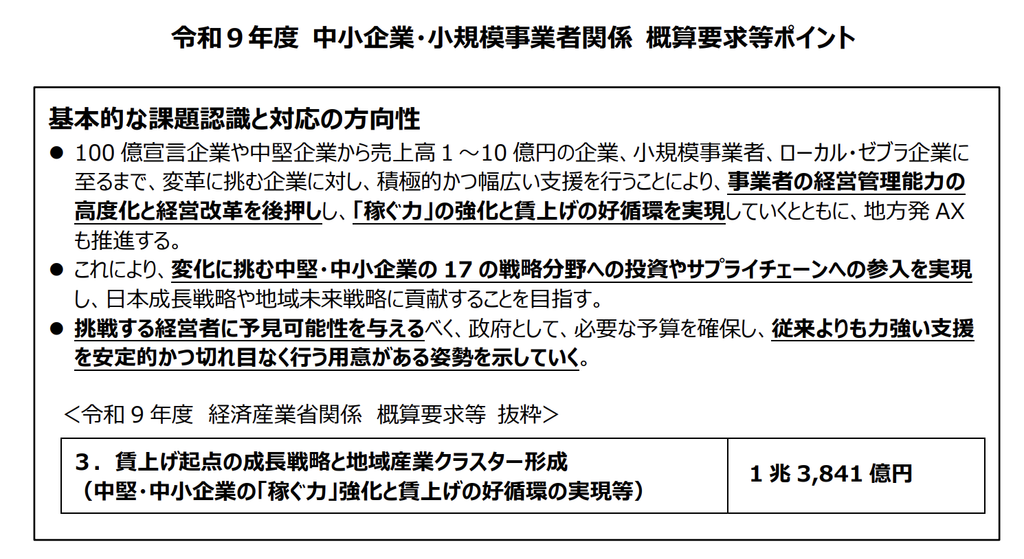
省力化・デジタル化・AI投資補助金。 もうAIつけなくて、省力化・デジタル化補助金でいいんじゃないかと思いますが、まあ今どきの政策上、AIとはつけたいのでしょうね。
ということで調べてみました。
サムネイル画像を作ろうと思ったら間違って動画もできてしまったのでせっかくなので掲載。ただのデジタル化のイメージ動画です。
2027年度の一本化「省力化・デジタル化・AI投資補助金」とは
2026年8月31日に公表された令和9年度(2027年度)概算要求において、経済産業省および中小企業庁は、これまで別々に運用されてきた2つの生産性向上向け補助金を統合し、「省力化・デジタル化・AI投資補助金」(予算事業名:中小企業省力化・デジタル化・AI投資支援事業)として一本化する方針を示しました。
従来の中小企業向け補助金では、会計ソフトやAIツールなどの「ソフトウェア・ITツール」は「デジタル化・AI導入補助金(旧:IT導入補助金)」で支援し、ロボットやIoT機器、自動化設備などの「モノ(ハードウェア)」は「中小企業省力化投資補助金」で支援するという形で窓口が分かれていました。2027年度の新制度では、これらをひとつの補助金に集約し、AIの活用、サイバーセキュリティ対策、インボイス制度対応などのITツール導入に加えて、汎用製品をカタログから選ぶ省力化投資と、個別の現場や事業内容に合わせた設備導入・システム構築を一体的に支援する構想となっています。
2026年度の現行制度と2027年度の概算要求案を比較すると、制度の枠組みや予算の性格が大きく変わろうとしていることが分かります。
| 比較項目 | 2026年度(今年度・確定制度) | 2027年度(概算要求段階の案) |
| 補助金の名称 | デジタル化・AI導入補助金2026(省力化投資補助金とは別制度) | 省力化・デジタル化・AI投資補助金(2制度を一体で支援) |
| 予算の出どころ | 令和7年度の補正予算(年度途中の追加予算) | 令和9年度の当初予算として要求(中小機構運営費交付金の一部。一部既存基金の内数で実施) |
| 予算の規模 | 生産性革命推進事業3,400億円の内数(成長加速化補助金などと共有) | 本補助金単独で3,746億円を新規要求 |
| 主な支援対象 | ソフトウェア、クラウド利用料(最大2年分)、導入支援費、PC・レジ等(※省力化投資補助金は別枠でロボットや設備等を支援) | AI活用・セキュリティ対策・インボイス対応のITツール、カタログ型省力化製品、個別の設備導入・システム構築 |
| 補助率 | 通常枠1/2以内(条件により2/3以内)、インボイス枠2/3〜4/5、セキュリティ対策推進枠1/2〜2/3など | 資料の図表上では「1/2等」とのみ記載(申請枠ごとの詳細な率は未定) |
| 申請枠・補助上限 | 通常枠5万〜450万円、インボイス枠最大350万円、セキュリティ対策推進枠5万〜150万円など5枠が確定 | 未公表(12月下旬の政府予算案や予算成立後の公募要領で確定) |
ここで特に留意すべきなのは、2026年11月時点ではあくまで「概算要求」の段階にとどまっているという点です。概算要求は各省庁から財務省への要望であり、12月頃の政府予算案の閣議決定、さらに翌年3月頃の通常国会での予算成立を経て、正式な公募要領が公表されるまで、申請枠の分け方や補助上限額、補助率、公募開始時期などの実務要件は何ひとつ確定していません。
要求額「3,746億円」の中身と関連予算の正確な読み解き方
一本化に関するニュースや解説記事を読む際、「3,746億円」「6,980億円」「4,435億円」という3つの異なる金額が登場するため、混同しないよう正確に区別しておく必要があります。
まず、3,746億円という金額は、統合後の新制度である「省力化・デジタル化・AI投資補助金」という事業全体に対して経済産業省が要求している予算額(新規要求)です。1社あたりの補助上限額ではありませんし、この金額がそのまま全額認められると確定しているわけでもありません。例年、概算要求は財務省の査定によって圧縮・調整されるため、12月下旬の予算案決定までに減額や内容変更が行われる可能性があります。
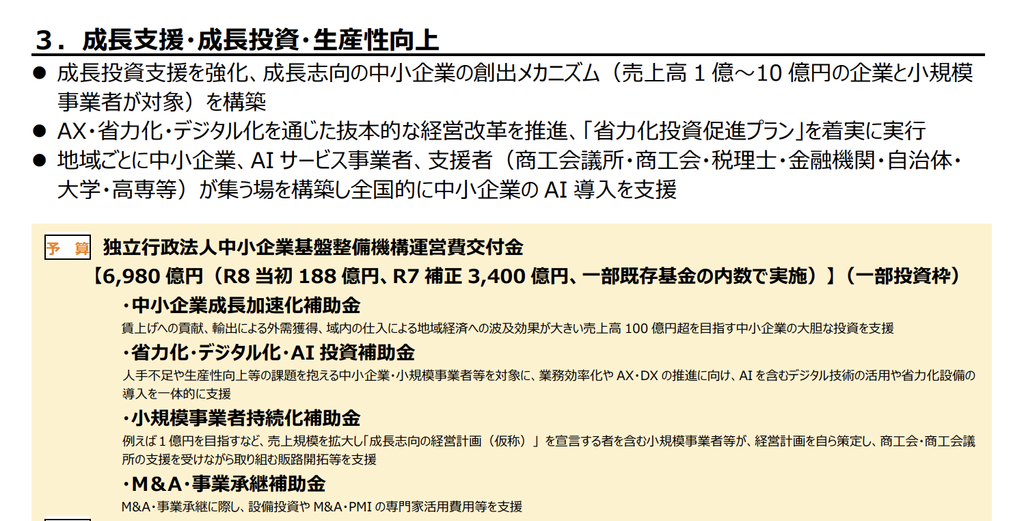
次に、6,980億円は、中小企業庁の資料に記載されている「独立行政法人中小企業基盤整備機構(中小機構)運営費交付金」の要求総額です。この親予算の中には、統合新補助金を含む以下の4つの主要補助金や、専門家によるハンズオン支援・海外展開支援などの事業が含まれています。
| 予算・事業項目 | 令和9年度(2027年度)概算要求額 | 比較対象(令和8年度当初/令和7年度補正) | 位置づけ・備考 |
| 独立行政法人中小企業基盤整備機構運営費交付金(親予算総額) | 6,980億円 | 令和8年度当初 188億円/令和7年度補正 3,400億円 | 主要4補助金および中小機構の支援事業を包含(一部投資枠・既存基金内数) |
| うち 省力化・デジタル化・AI投資補助金 | 3,746億円(新規) | ―(今年度は別々の制度で実施) | デジタル化・AI導入と省力化投資を統合した新設枠 |
| うち 中小企業成長加速化補助金 | 2,350億円 | 令和7年度補正 2,200億円 | 売上高100億円超を目指す中小企業の大胆な投資を支援 |
| うち 小規模事業者持続化補助金 | 447億円 | 令和7年度補正 390億円 | 売上高1億円を目指す「成長志向の経営計画(仮称)」等の販路開拓を支援 |
| うち M&A・事業承継補助金 | 個別内訳の公式記載なし | ― | M&A・事業承継に伴う設備投資や専門家活用費用等を支援 |
なお、上記の主要3事業(3,746億円+2,350億円+447億円)を合算すると6,543億円となり、親予算6,980億円との差額は437億円となりますが、中小機構運営費交付金は一部既存基金の内数で実施される旨が注記されているため、単純な差し引きだけで残りの事業規模を断定することはできません。また、一部報道で登場した4,435億円という数字は、概算要求が公式公表される前の2026年8月27日付の日本経済新聞などの報道において、統合新補助金・持続化補助金・M&A・事業承継補助金の3事業合計の想定額として報じられた数値であり、公式資料に3事業のみの合算内訳は記載されていません。さらに、令和8年度当初予算(188億円)と比較して交付金が急増したように見えるのは、これまで補正予算(令和7年度補正3,400億円等)に計上していた事業を当初予算側へ移し替えた影響が大きいためであり、単純に予算規模が倍増すると受け止めるのは早計です。
なぜ2つの補助金を一本化するのか:4つの背景と新設施策
経済産業省と中小企業庁が2つの補助金を一本化する背景には、単なる名称変更にとどまらない4つの政策的な意図が読み取れます。
第一の背景は、「補正予算依存からの脱却」と制度の安定化・通年化です。従来のIT導入補助金などの主要補助金は、毎年12月頃の補正予算成立を待ってから慌ただしく春に公募を始めるサイクルが常態化しており、企業から見ると「翌年度も制度が存続するか分からない」という予見可能性の低さが課題でした。経済産業省全体の令和9年度概算要求は関連合計で7兆7,859億円(うち新設の「強く豊かな日本」投資枠が6兆3,116億円)に上り、補正予算に頼っていた恒常的施策を当初予算へ正面から計上し直す動きが進んでいます。一本化と同時に中小機構の運営費交付金に組み込むことで、年間を通じて切れ目なく計画的に活用しやすい仕組みへの転換が目指されています。あわせて、経済産業省の全体概要資料には、複数事業の一本化によって管理費率を低減させるとともに、申請システムに自動計算機能を実装して入力項目を最低限に抑え、申請者の事務負担を軽減する方針も記されています。
第二の背景は、「ソフトウェアと設備の窓口重複の解消」です。人手不足の解消や生産性向上という目的は両制度で共通しているにもかかわらず、「ITツールはデジタル化・AI導入補助金、現場の設備やロボットは省力化投資補助金」と窓口が分断されていたため、申請企業にとってはどちらに出すべきか判断しにくい状態でした。業務現場の自動化設備とバックオフィスや基幹のシステムは本来連動して効果を発揮するため、これらを一体で設計・提案・申請できるようにする狙いがあります。
第三の背景は、「DXからAX(AIトランスフォーメーション)への政策重心移動」です。従来の「単なるITツールの導入支援」から、「生成AIやAIエージェント等を前提として業務や事業構造そのものを変革する投資への支援」へと政策の軸足が移っています。民間の概算要求解説サイト(digital-supporter.net)によれば、デジタル化・AI投資では事業終了後3年で労働生産性9%以上の向上を目指す成果目標が設定されると整理されており、AI導入によってどのような業務変革と付加価値向上をもたらすのかを事業計画として説明する力がこれまで以上に問われる見通しです。
このAX推進を現場レベルで支える施策として、令和9年度概算要求では「地域AXネットワーク事業」も新たに盛り込まれました。中小企業庁の概算要求ポイント資料によれば、地域ごとに中小企業、AIサービス事業者、支援者(商工会議所・商工会・税理士・金融機関・自治体・大学・高専等)が集う場を構築して全国的に中小企業のAI導入を支援するとされており、民間の解説資料では中小企業庁の中小企業・小規模事業者ワンストップ総合支援事業(96億円)の中で中小企業1,000社への伴走支援と業種別の「AI導入ガイドライン」の作成を目指す事業として紹介されています。
第四の背景は、「賃上げ実績の審査反映と要件厳格化」です。複数の解説サイトが概算要求資料のポイントとして伝えているところでは、政府は生産性向上などを支援する補助金について「足下の賃上げ状況」も審査・評価の対象に見直す方針を示しており、従来の「これから賃上げする計画を書けば足りる」設計から、申請時点の賃上げ実績が評価に織り込まれる可能性があります。なお、2026年11月時点の公式資料には新補助金の具体的な賃上げ数値基準はまだ示されていませんが、支援事業者の解説によれば、現行のデジタル化・AI導入補助金2026や省力化投資補助金(一般型)でも「1人当たり給与支給総額の年平均成長率3.0%〜3.5%以上(過去採択実績のあるリピート事業者は3.5%以上)」や「事業場内最低賃金の維持・引き上げ」が求められ、未達時には補助金返還義務が生じる設計となっています。そのため新制度においても、財務・労務面の綿密なシミュレーションなしには申請しづらくなる可能性が高いと考えられます。
対象ツール・支援の仕組み・来年度に向けた準備のポイント
実務上関心の高い「Google WorkspaceやMicrosoft 365、セキュリティ対策は来年度も対象になるか」という点について、ardent.jpの記事では、経済産業省の資料に「AIの活用、サイバーセキュリティ対策、インボイス制度への対応等に向けたITツールの導入を支援する」と明記されていることから、クラウド型グループウェアやセキュリティ対策も引き続き支援対象に含まれる方向性であると整理されています。ただし、具体的な採択条件や対象機能の細目については、今後の公募要領を待つ必要があります。
また、従来の2制度で異なっていた「ITベンダー・支援事業者の関与ルール」が統合後にどう整理されるかも大きな注目点です。現行のデジタル化・AI導入補助金では、事務局に登録された「IT導入支援事業者」との共同申請が必須であるのに対し、省力化投資補助金の「カタログ注文型」は販売事業者との共同申請と製品カタログへの登録、「一般型」は事業者による単独申請(ベンダー登録制度なし)という違いがあります。支援事業者の分析では、統合後の設計として、支援事業者登録の仕組みが全体に広がる案、ソフトウェア枠と設備枠に分かれて現行の関与方式が残る案、カタログ型が縮小し一般型に寄せる形で整理される案などが想定されています。現時点では「カタログで選ぶ仕組みは残る方向であるものの、枠の名前や登録制度がそのまま引き継がれるかは未公表」であるため、名称が変わるだけと決めつけず慎重に見守る必要があります。
2027年度の新制度活用を視野に入れる場合、中小企業の経営者やバックオフィス担当者には、今のうちから次の2点の準備を進めておくことが民間専門家より推奨されています。第一は、自社の業務データの可視化(数値化)です。審査ではツールを入れること自体ではなく、それによって業務時間がどれだけ削減され、付加価値がどう増えるかという事業計画の精度が問われるため、日頃から見積・受注・請求などの業務をクラウド化し、時間やコストを集計できる基盤を整えておくことが有効とされています。第二は、賃上げシミュレーションの実施と専門家への事前相談です。年3%以上の賃上げを3〜5年継続すると人件費は10〜15%以上増加するため、資金繰りへの影響や給与支給総額・就業規則上の定義について、税理士や社労士と相談しながら事前に試算しておくことが重要になります。
【2026年11月時点】今年度12月1日締切で申請すべきかの判断基準
2026年11月20日現在、「デジタル化・AI導入補助金2026」は第7次締切である2026年12月1日(火)17:00を間近に控えています。この第7次締切(対象:通常枠、インボイス枠[インボイス対応類型・電子取引類型]、セキュリティ対策推進枠)に申請した場合、交付決定日は2027年1月19日(火)予定、事業実施期間および事業実績報告期限は2027年7月30日(金)17:00(予定)となります。
結論として、ardent.jpの記事および実務専門家の解説が示している判断基準は、「12月1日までに導入するツールと見積もりが固まるのであれば、制度が変わる前に今年度の第7次締切で申請するのが確実である」という点です。
その最大の理由は、「確実性」と「不確定リスクの回避」にあります。今年度(2026年度)制度は補助率や上限額、対象ツールのルールがすでに確定しており、予定通り申請できます。一方、2027年度の新制度は、12月下旬の政府予算案や来年3月の国会審議を経て内容が固まるため、要求額3,746億円が減額されたり、公募開始が後ろ倒しになったり、賃上げ要件や対象ツールの条件が今より厳しくなったりするリスクを抱えています。
ただし、12月1日締切まで日数が限られている現状や、2026年度の最新動向(採択率や新設類型の動き)も踏まえ、自社の状況に応じて以下の基準で冷静に判断することが重要です。
| 自社の状況・検討ケース | 推奨される判断 | 判断の根拠・実務上の注意点 |
| 導入ツール・IT導入支援事業者・見積もりが12月1日までに固まり、GビズIDプライム等も取得済みである | 今年度(12月1日・第7次締切)で申請する | 現行制度の確定したルール(通常枠1/2〜2/3、インボイス枠最大3/4〜4/5など)で確実に進められます。なお、民間情報サイトの集計によれば、直近の第5次締切分(2026年11月9日公表)の採択率は全体で45.1%(通常枠43.1%、インボイス対応類型46.0%、セキュリティ対策推進枠64.3%)、1次〜5次の累計では通常枠43.5%、インボイス対応類型47.7%、セキュリティ対策推進枠71.8%と半数以上が不採択となっているため、導入計画の整合性を十分に詰める必要があります。 |
| ツール導入は決めたいが、GビズIDの取得や社内調整で12月1日に間に合わない | 今年度の最終締切(1月7日)または別制度の活用可否を確認する | 複数者連携デジタル化・AI導入枠(第4次)の締切は2027年1月7日(木)17:00となっており、複数の民間解説資料では通常枠やインボイス枠についても2027年1月7日(木)17:00が第8次(最終)締切として案内されています(公式スケジュール表上は順次更新のため最新の公式発表・公募要領を要確認)。GビズIDプライムの書類申請には審査に最大1か月かかる点に注意が必要です。 |
| 2027年4月予定の飲食料品の消費税率変更に向けたレジ更新・POS改修が目的である | 「スマートレジ類型」「POSレジ類型」(2027年1月中旬受付開始予定)と比較する | 2026年11月13日に案内資料が改訂された「スマートレジ類型」「POSレジ類型」は、2026年9月15日〜2027年3月頃の導入・改修と支払い完了後に申請する事前着手制度です。既存のPOSレジ改修はインボイス枠では対象外ですが、POSレジ類型なら対象となります。ただし、事後審査で不採択となった場合は全額自己負担となる点や、インボイス枠でスマートレジを申請すると不採択でない限り新類型に申請できなくなる点に留意が必要です。 |
| IT導入補助金2025の通常枠等で交付決定を受けて12か月以内である | 来年度まで待つ、または対象外の別枠・省力化補助金を検討する | IT導入補助金2025の通常枠および複数社連携IT導入枠で交付決定を受けた事業者は、交付決定日から12か月以内にデジタル化・AI導入補助金2026の通常枠へ申請することはできません(インボイス枠やセキュリティ対策推進枠でも過去の利用状況による制限あり)。 |
| ITツールと現場の省力化設備を一体で計画しており、導入を急いでいない | 2027年度の新制度(公募要領の公表)を待って検討する | 現行制度でも対象経費が異なれば「デジタル化・AI導入補助金」と「省力化投資補助金」の併用は可能ですが、来年度の一本化によって一括提案・一体申請がしやすくなる見込みです。その間、業務データの数値化や賃上げ試算を進めておくと有利です。 |
なお、今年度(2026年度)の12月1日締切に向けて申請作業を進められる場合、民間情報サイト(創業手帳)が報じている通り2026年11月24日20時から25日10時にかけて申請マイページのシステム停止が予定されている点や、第7回公募以降向けに更新された最新の公募要領(2026年10月9日更新)および賃金状況報告シート(2026年11月2日更新)を使用する必要がある点にもご留意ください。
まとめますと、2027年度の一本化は「補正予算頼みの不安定な制度から、通年で使いやすいAX・省力化一体支援へ」という前向きな方向性を示している一方で、現時点では補助上限や枠組みが未確定であり、賃上げ要件の厳格化や予算査定による減額リスクも伴います。そのため、2026年11月時点で導入計画が具体化している企業におかれましては、新制度の発表を待つよりも、ルールの確定している今年度の枠組み(12月1日の第7次締切等)を優先して活用をご検討いただくのが最も堅実な判断といえます。