中小企業庁が国税庁に反旗!?中小企業の相続の評価額はどうなる?
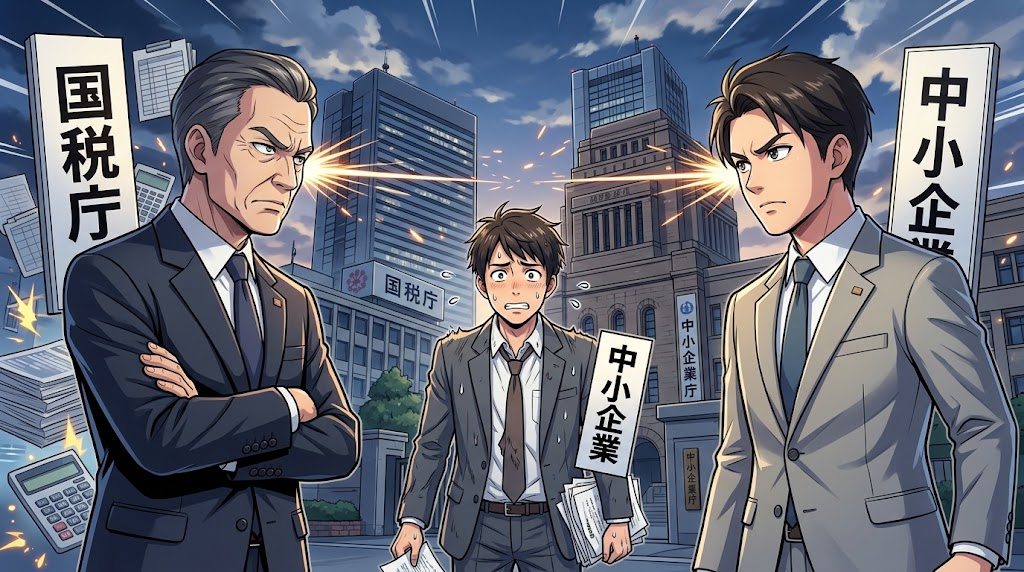
非上場株の相続「中小企業の5割超で評価額減少」 国税庁が試算公開 に対して、中小企業庁がブチギレで意見表明をしています。
昨日、非上場株の相続評価について「中小企業の5割超で評価額減少」という国税庁の試算の話を書きました。
その同じ9月16日付で、経済産業省・中小企業庁が意見書を出しています。
これが、なかなかの温度感でして。。
役所の文書なので、言葉づかいはもちろん丁寧です。ただ「全く不十分」「逆行するものであると言わざるを得ない」といった表現が並んでいます。
役所どうしのやりとりとしては、えらい強い言い方やな、と。ブチギレと言ってもいいんじゃないかと思います(^^;
事業承継は中小企業支援のど真ん中のテーマなので、意見書の中身を図にしながら整理してみました。
まずは構図の整理〜同じ政府のなかで、国税庁と中小企業庁の意見が割れている
ざっくり言うと、国税庁は「公平にしたい」、中小企業庁は「成長と承継を止めるな」という立場です。
図1:意見書の内容をもとに筆者作成
意見書は、前置きと2つの意見でできています。順番に見ていきます。
前置きからすでに強い〜「会計検査院は、そこまで言ってませんよね?」
今回の見直しのきっかけは2つあります。
1つめは、会計検査院の指摘です。規模の大きい会社ほど株の評価額が相対的に低く出やすく、公平とは言えない、という内容でした。
2つめは、今の評価の仕組みが租税回避スキームの温床になっている、という国税庁の認識です。
これに対して中小企業庁は、こう返しています。
会計検査院が言ったのは「規模区分のあいだの公平性」の話。規模に応じて評価方式を分けることや、類似業種比準方式そのものがダメだとは言っていない、と。
もうひとつ、数字が出てきます。国税庁が確認した租税回避スキームは、過去10年間で14件とのこと。
一方で、意見書の後半には、中堅・中小企業は法人数で約175万社という数字が出てきます。
租税回避スキーム(過去10年)
中堅・中小企業(法人数)
図2:意見書の数字をもとに筆者作成
意見書にそう書いてあるわけではないのですが、「14件のために175万社のルールを丸ごと変えるんかい」という声が行間から聞こえる気がします。
もちろん、確認できた14件は氷山の一角かもしれませんし、節税スキームを放置していいという話ではありません。
ただ、まずは今の評価方式の枠のなかで打てる手から検討すべき、というのが中小企業庁の言い分です。ここは筋が通っているように思います。
新ルール案は「稼いでいる会社ほど評価額が上がる」しくみ
意見書は、今回の見直し案を次のように表現しています。
財産の土台
「期待以上に稼いだ分」
計算のもとになる
図3:見直し案のイメージ(意見書の記述をもとに筆者作成。調整係数などの詳細は前回記事)
土台の純資産に、稼ぐ力を上乗せする。考え方としては分かりやすいです。
ただ、この式だと評価額が大きく上がる会社が出てきます。意見書が挙げているのは、次の3タイプです。
図4:評価額が著しく増える懸念があるとされた会社のタイプ(意見書をもとに筆者作成)
(3)はちょっと皮肉な話です。
後継者のいない地域の会社をM&Aで引き受けた会社が、自分の代替わりのときに負担が重くなるかもしれない。それはなんだか報われへんなあ、と思いました。
意見その1〜「中央値だけ見せられても分からない。ちゃんと試算を出してほしい」
1つめの意見は、影響の分析が足りない、という話です。
その前提として、意見書が強調しているのがこの点です。
自社株を引き継ぐ
株は売れない
後継者個人が現金で払う
どこから?
図5:非上場株の承継で起きること(意見書をもとに筆者作成)
上場株なら売って納税できます。でも自社株は、売ったら会社が自分のものでなくなる。換金できないものに、現金で税金がかかるわけです。
だから評価額が動くと、後継者の負担に直結します。
それなのに、有識者会議(第6回)で国税庁が出した分析は、企業の規模別の中央値を示しただけのごく限定的なもの。これでは「全く不十分」というのが中小企業庁の指摘です。
前回の記事で紹介した試算の数字を、もう一度見てみます。
図6:9月16日公開の国税庁試算(申告データ1,378件)。数値は前回記事で紹介した報道ベース
「5割超で下がる」は、裏返すと「半分近くは下がらない」ということでもあります。
そして中央値というのは、真ん中の1社の数字です。自分の会社が何倍になるのかは、中央値を見ても分からないわけですね。
そこで中小企業庁が求めているのが、この3段階の分析です。
| 求めている分析 | 経営者の言葉に直すと |
|---|---|
| 個別のケース別 | 「うちみたいな会社」は結局いくらになるのか |
| 類型別 | 業種や経営状況(高収益・子会社あり等)ごとにどう違うのか |
| マクロ | 約175万社のうち、どんな会社が、どれくらい負担増になるのか |
表1:意見書をもとに筆者作成
もうひとつ大事なのが、予見可能性の話です。
事業承継は5年、10年かけて準備するものです。今の評価方式を前提に計画を立ててきた会社は、ルールが急に変わると前提ごとひっくり返ります。
意見書は、納税資金のために事業に必要な資産や株式を他社に売らざるを得なくなる、さらには廃業に追い込まれるおそれがある、とまで書いています。
意見その2〜「稼げと言いながら、稼いだら負担増。どっちやねん」
2つめの意見は、国の政策と矛盾していませんか、という話です。こちらのほうが言葉は強いです。
今年7月21日に閣議決定された「骨太の方針2026」には、強い中堅・中小企業が主役となって地域経済をけん引する、「稼ぐ力」の強化と賃上げの好循環を実現する、と書かれています。
ところが、新ルール案だとこうなるおそれがある、と。
第三者に売却
納税資金に回す
廃業
経営者の投資マインドが冷える
図7:意見書の懸念①②をもとに筆者作成
収益を伸ばすほど、承継のときの負担が増える。そうなると、経営者は成長投資をためらうかもしれません。
意見書はこれを、政府の政策の方向性に「逆行するものであると言わざるを得ない」と書いています。
同じ政府のなかで、ここまで書くのはなかなかやと思います。
「負担の話は税制で対応すればいい」への反論〜事業承継税制は、そんなに使えない
有識者会議では、「評価」と「負担」は別の問題で、負担のほうは税制(事業承継税制など)で手当てすればいい、という考え方も出ているそうです。
理屈としてはきれいです。でも中小企業庁は、現場の実態を見てほしい、と返しています。
| 対象 | 中小企業庁が指摘する実態 |
|---|---|
| 中堅企業 | そもそも事業承継税制の対象外。評価額が上がりやすいのに、受け皿がない |
| 中小企業 | 対象ではあるが、長期にわたって管理コストがかかるなどの理由で、活用できる会社は限られる |
| スタートアップ | ストックオプションで人材を確保している会社では、見直しの内容しだいで事業承継以外の政策分野にも影響しかねない |
表2:意見書をもとに筆者作成
「あとで税制で救うから大丈夫」と言われても、その救命ボートに乗れない会社が多い、という話ですね。
で、どう見ておけばいいのか〜「小さい会社は下がるから安心」で終わらせない
中小企業庁の言っていることを、最後にまとめておきます。
私自身は、規模によって不公平があるなら直したほうがいい、という国税庁の問題意識はもっともだと思っています。
ただ、「小さい会社の半分以上は下がります」という見出しだけを見て安心するのは、ちょっと違うかなと。
地域で雇用を支えて、賃上げもして、後継者難の会社をM&Aで引き受けている。そういう頑張っている中核企業ほど負担が増えるかもしれない、というのが今回の論点です。
報道によると、国税庁は2027年度の税制改正大綱に反映し、2028年1月以降の相続からの適用を目指しているとのこと。年末に向けて、国税庁、中小企業庁、日商の綱引きが続きそうです。
私は税理士ではないので、個別の株価の試算はできません(^^;
ただ、支援先の社長と事業承継の話になったときには、「顧問税理士さんに、簿価純資産と過去5年の平均利益でいちどざっくり見てもらっては」とお伝えしようと思います。
そんなところで。
参考
・経済産業省 中小企業庁・経済産業政策局・イノベーション・環境局「「取引相場のない株式の評価」見直しに係る意見」(令和8年9月16日)
・日本経済新聞「非上場株の相続「中小企業の5割超で評価額減少」 国税庁が試算公開」
・前回記事:中小企業の相続で5割超で評価額が減少する!?どっちなんだい
そんなところで