PayPay証券で注文ができないだと
私も使っているPayPay証券。といってもPayPay証券はなんかお遊びっぽい仕組みで、少額から色んな株が買えるとけど、買える株は限定的と言う、不思議な仕組みです。あんまり株詳しくない層がターゲットなんでしょうね。私みたいな。
なので、ちょっとずつ、いろんな株を買っています。 マイクロンとか5倍以上になってて、もっと大金で買えばよかったのに。。。と後悔はしますが、株に詳しくないのにそんな大金で購入はできませんしね。きっと、過去に戻っても買い足せないでしょうね。
そんな、paypay証券でトラブル発生。 注文できないって、証券会社のトラブルとしては珍しく、結構な惨事ですね。不正なアクセスを請けたのか、自分たちでミスったのかもまだ不明ですね。
https://k-tai.watch.impress.co.jp/docs/news/2147752.html
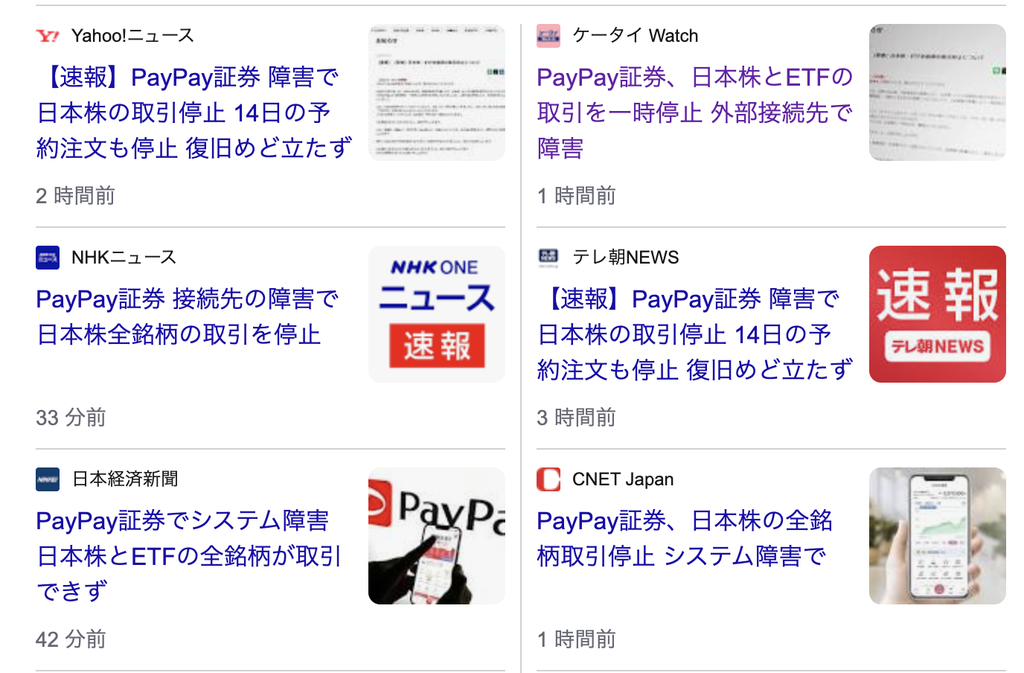
まあでも日本株だけ注文できないというのも不思議な感じ。連携先がおかしいということなのでしょうか? 調べてみました。
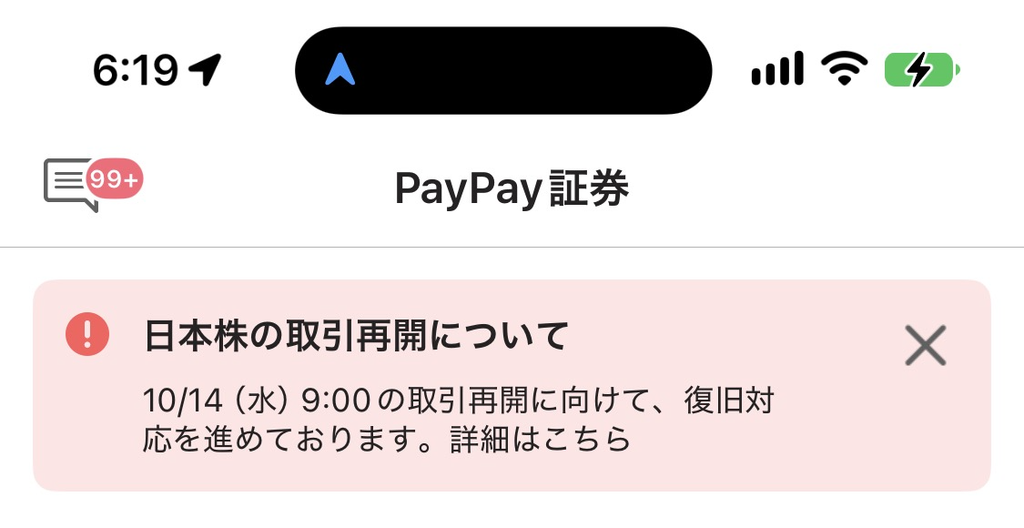
追記 10/14(水)9時の取引再開を目指しているらしいです。
ーーーーー
PayPay証券における取引停止障害の構造的分析と市場影響:外部接続リスクと制度的含意
スマートフォン専業証券大手のPayPay証券において、2026年10月13日に日本株およびETF(上場投資信託)の全銘柄を対象とした大規模な取引停止障害が発生した。外部接続先のシステム不具合に起因した本障害は、当日中の売買執行が停止したのみならず、翌営業日扱いの予約注文まで受付停止に追い込まれるなど、利用者の資産運用に広範な制約を課す事態となった。少額投資やキャッシュレス連携を通じて個人投資家層の裾野拡大を牽引してきたリテール金融インフラにおいて、外部システム依存と運用耐障害性の課題が改めて露呈した事例であり、その経緯、技術的構造、法的論点を包括的に整理する。
障害発生の経緯とタイムライン
障害は2026年10月13日午前の東京株式市場立会時間中に顕在化した。当初の取引停止から部分的な再開を試みたものの、外部インフラ側の不安定性が解消されず、最終的に同日中の全面停止および翌営業日分の予約受付停止へと拡大した。
| 日時(2026年10月13日) | 発生事象 | 詳細およびシステム挙動 |
| 午前10時15分頃 | 障害発生・取引停止 | 外部接続先の障害を検知し、日本株・国内ETF全銘柄の注文受付および約定処理を停止。 |
| 午前11時30分頃 | 注文受付の一時再開 | システムの一部復旧を受け注文受付を暫定的に再開したが、約1時間で再び停止を余儀なくされる。 |
| 午後(前場引け〜大引け後) | 全面停止の継続 | 外部接続先の問題が継続したため、大引け(15時30分)まで日本株・ETFの売買停止状態が継続。 |
| 大引け後(夜間) | 翌日予約注文の停止 | アプリおよびWebサイトにおいて、10月14日扱いとなる日本株の予約注文受付を全面停止。 |
| 10月13日夕方時点 | 復旧見通し「未定」 | 同社より復旧のめどは立っていない旨が公表され、原因究明と復旧対応が継続。 |
午前11時30分からの約1時間、同社は注文受付の再開を試みたが、根本的な接続不具合が解消しきれず再停止に至った経緯がある。この断続的な挙動は、相場の急変局面でポジション調整を行おうとした投資家に深刻な売買執行の遅延と混乱をもたらした。
対象商品と影響範囲の構造的差異
本障害の顕著な特徴は、影響が「日本株および国内ETF」に局所化されており、その他の商品群は正常稼働を維持していた点にある。PayPay証券アプリおよびPC向けブラウザ環境の双方が影響を受けた一方、PayPayアプリ内のミニアプリ経由の取引でも同様に日本株売買が制限された。
| 取扱商品・機能区分 | 稼働ステータス | 障害の影響内容 |
| 日本株(個別株全銘柄) | 取引停止 | 当日注文の受付・執行停止、および翌営業日(10月14日)分の予約注文受付停止。 |
| 国内ETF(全銘柄) | 取引停止 | 日本株と同様、売買注文の受付・執行が終日停止。 |
| 米国株 / 米国ETF | 通常稼働 | 障害の影響外。夜間取引を含め通常通り発注・執行可能。 |
| 投資信託 | 通常稼働 | 積立買付や個別注文を含め、通常通り受付・処理が継続。 |
| 日本株CFD / 10倍CFD | 通常稼働 | デリバティブ取引(CFD)基盤には波及せず、通常通り稼働。 |
商品ごとに稼働状況が分かれた背景には、各アセットクラスが依存するバックエンドの執行ルートおよびマーケットアクセス網の物理的・論理的独立性が存在する。
技術的背景と外部依存リスクの所在
公式発表および報道によれば、本障害の原因は「外部接続先における障害」と説明されており、外部からの不正アクセスやサイバー攻撃による被害は明確に否定されている。外部接続先が具体的にどのインフラストラクチャを指すかは詳細に公表されていないものの、証券会社のシステム構成上、日本株の売買執行には市場接続を担う取次証券会社や証券系ASPベンダーのネットワークが介在している。
米国株取引は米国の現地ブローカーディーラー網を経由し、投資信託は共同利用型の窓販ネットワークを通じて投信委託会社・信託銀行へ連携される。また、CFDはカバー取引先との店頭(OTC)プロトコルにより処理される。日本株・国内ETFの現物取引網のみが単一障害点(Single Point of Failure: SPOF)となった事実は、フィンテック証券が採用するマルチアセット執行アーキテクチャにおいて、国内株式現物の外部執行ゲートウェイが独立して機能不全に陥った構造的脆弱性を直接的に物語っている。
投資家被害の類型と金融商品取引法上の法的枠組み
立会時間中に生じた長時間に及ぶ取引停止は、相場急変動局面における個人の資産防衛や利益確定の機会を奪う結果となった。同社は100円単位からの少額取引やPayPayポイント・マネーを用いた手軽な投資体験を武器に、2025年3月末時点で137万口座以上を開設してきた経緯がある。当日に株価が急変動した銘柄への押し目買いやロスカットを行おうとした個人投資家が注文を受け付けられず、リスク管理不能なポジション拘束に直面した。さらに、翌日扱いの予約注文まで停止したため、翌朝の寄り付きに向けた戦略的リバランスを行うことも不可能となった。
システム障害によって利用者が被った損失に対する金銭的補填の可否については、極めて厳格な法令上の制約が課されている。金融商品取引法第39条は、金融商品取引業者による顧客への「損失補填」および事前の「損失保証」を全面的に禁止している。これは過去の証券不祥事を契機に市場の公正性と自己責任原則を確立するために導入された規定であり、違反した事業者には懲役刑や罰金刑が科されるだけでなく、顧客側が補填を要求する行為自体も処罰対象となる。同社の取引約款においても、故意または重過失が認められる場合を除き、通信回線やシステム障害に伴う損害について免責とする条項が定められている。
法令上の唯一の例外規定として、証券会社の過誤やシステムの違法・不当な欠陥によって損害が生じたと公的に認められる「証券事故」が存在する。この場合、日本証券業協会や財務局(金融庁)の「事故確認制度」を経て初めて、例外的な損失の回復・補償が法的に許可される。しかし、一般的な約定機会の喪失、すなわち「発注できていれば得られたはずの利益」や「売却できていれば回避できたはずの下落損」といった機会損失(逸失利益)は、約定価格を客観的に特定・立証することが困難であるため、証券取引の実務上、事故確認の対象から除外されるのが通例である。今回のトラブルでも、外部インフラの不具合という外部依存要因が主因と説明されており、同社の法的な重過失や事故認定が成立するか否かは極めてハードルが高いとみられる。
リテール金融インフラとしての課題と再発防止の展望
キャッシュレス決済基盤やポイントプログラムと高度に統合されたスマートフォン証券は、投資初心者の参入障壁を劇的に引き下げた反面、システムの依存構造が多層化・複雑化している。自前で取引所接続インフラや清算ネットワークを完結させず、外部パートナーの執行基盤に依存するモデルでは、自社サービスの稼働監視や内部セキュリティが正常であっても、サードパーティ製コンポーネントのダウンによって中核サービスが全面的に機能停止するシステミック・リスクを内包する。
今後の再発防止と信頼性回復に向けては、外部接続網の冗長化とフェイルオーバー体制の再構築が急務となる。単一の取次ブローカー回線やASP接続に依存せず、障害発生時に予備系統へ迅速に切り替え可能なルーティング体制を整備することが不可欠である。あわせて、システム障害時における縮退運用のプロトコル策定も求められる。注文受付を完全に遮断するだけでなく、注文状況の照会や既存建玉・保有資産のリアルタイム評価をどこまで維持するかといった段階的制限(フェイルセーフ)の高度化が論点となる。
さらに、対顧客コミュニケーションの即時性と透明性の確保も極めて重要である。障害原因の所在、復旧プロセスの進捗、翌日取引への波及範囲をより迅速かつ精確に開示し、二次的な混乱を防ぐ体制が不可欠となる。金融庁が求めるシステムリスク管理態勢の基準においても、外部委託先・接続先の管理(サードパーティ・リスクマネジメント)は重点項目として位置づけられている。個人資産を預かるインフラとしての堅牢性をいかに担保するか、PayPay証券をはじめとするフィンテック事業者各社にとって、インフラの耐障害性再設計が強く問われている。
まだよくわからない・・・ってとこですね。
そんなところで。